Mais de 90% dos ganhos com criptoativos na França não são declarados
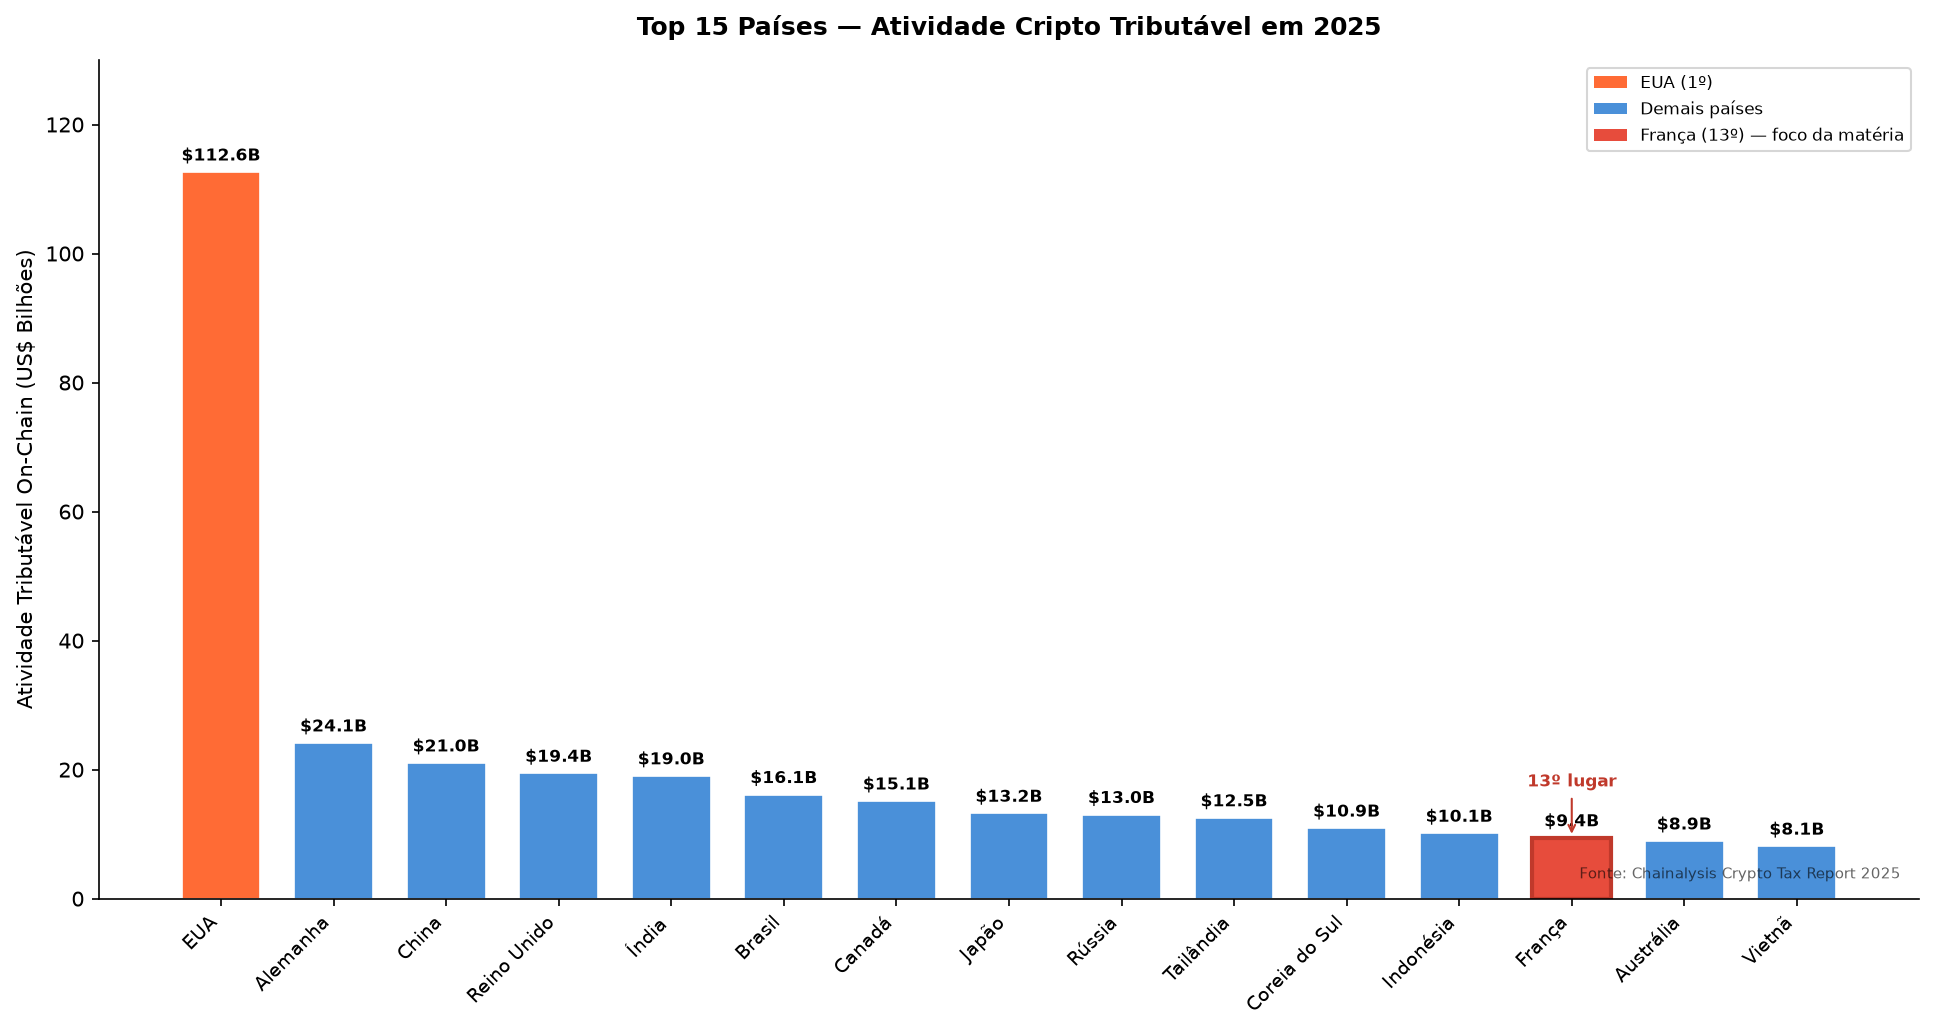
A Chainalysis publicou estimativas indicando que, em 2025, o volume de atividades passíveis de tributação envolvendo criptoativos na França chegou a aproximadamente US$ 9,4 bilhões. Do total, US$ 5,2 bilhões vieram de pagamentos, US$ 2,5 bilhões de ganhos de capital e US$ 1,7 bilhão de renda. O dado de declaração é outro, cerca de 24 mil declarantes registraram, no ano fiscal de 2024, ganhos líquidos que somaram € 368 milhões (aproximadamente US$ 427 milhões).
O contraste entre o movimento na blockchain e a declaração fiscal marca a análise.
Um recorte anterior mostra que o padrão já se repetia. No exercício fiscal anterior, cerca de 7,7 mil declarantes apontaram ganhos líquidos na faixa de € 150,8 milhões (US$ 175 milhões). Mesmo admitindo que atividade tributável não equivale a lucro tributável, a distância entre o registro público e a cobrança tributária mantém a mesma ordem de grandeza. Para vários países, a Chainalysis estima que a não conformidade passe de 90%, e o relatório associa esse padrão ao modo como esses fluxos costumam ser capturados.
O mapeamento mais amplo ajuda a situar o recorte francês. As estimativas apontam mais de US$ 457 bilhões em atividades on-chain potencialmente tributáveis em 2025, com a União Europeia respondendo por US$ 125,1 bilhões, os EUA por US$ 112,6 bilhões e a China com aproximadamente US$ 21 bilhões. A França termina entre os quinze maiores mercados da lista.
A Diretiva Europeia nº 8 sobre Cooperação Administrativa, a DAC8, entrou em vigor em 1º de janeiro de 2026 e traz, na prática, a União Europeia ao CARF da OCDE. O texto exige que provedores de serviços de criptoativos que atuem nos Estados-membros recolham dados de identidade e transações dos usuários e reportem essas informações às autoridades nacionais, que passarão a trocar registros entre si ao longo do segundo semestre de 2027. O padrão foi adotado por dezenas de países.
O alcance prático do CARF é limitado. A Chainalysis avalia que o padrão cobre apenas cerca de 14% da atividade tributável global e deixe para além aproximadamente 86%.
O que a DAC8 e o CARF cobrem e o que ficam de fora
O Bull Bitcoin reclamou judicialmente na França a forma como o decreto de implementação da DAC8 foi trazido ao ordenamento nacional. O pleito questiona a tensão entre a coleta de dados e a proteção de informações fiscais. O curso da ação não suspende a entrada em vigor do regime na União Europeia.
Para quem opera na França, a alíquota é fixa, com ganho de capital na venda de criptoativo pagando 31,4%. A isenção aplica-se apenas quando o lucro anual fica abaixo de € 305, o equivalente a aproximadamente US$ 350. Sob essa regra, um mercado que gira em torno de US$ 9,4 bilhões e apresenta nível de omissão acima de 90% não está diante de um pequeno erro de arredondamento. É o comportamento de um ambiente onde a maioria dos participantes não se enquadra no processo de reporting obrigatório, e onde o custo de se conformar é baixo frente ao risco de não declarar.
O relatório também inclui um recorte de segurança. Os primeiros oito meses de 2026 registraram na França 36 ataques físicos contra detentores de criptoativos, um aumento de 64% em relação ao total de 2025. O vazamento de dados da DGFIP foi apontado como um dos fatores associados ao crescimento. O documento conclui, em outra linha, que coletar mais dados de identificação pode resolver uma questão ao mesmo tempo em que amplia outra.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.