Nasdaq bate novo recorde com o S&P 500 a 0,4% do topo histórico
O Nasdaq Composite encerrou a terça-feira em 27.244,28 pontos, com alta de 0,45% e ganho de 122,18 pontos, depois de marcar 27.288,79 pontos na máxima do dia. O S&P 500 ficou praticamente estável, em 7.764,64 pontos, enquanto o Dow Jones recuou 185,14 pontos, para 51.863,69. A distância entre os três índices resume o momento de Wall Street, em que a tecnologia sustenta a alta e os setores tradicionais perdem espaço.
A distância até o recorde de 7.798,99 pontos, registrado em 13 de agosto, é de 0,4%, e o índice ainda não conseguiu superar essa marca nas sessões seguintes.
O Nasdaq vinha de uma alta de 2,26% na segunda-feira, um avanço que o índice não registrava havia meses e que produziu o primeiro recorde de fechamento desde junho. Com o desempenho de terça, o índice acumula ganho de 17,22% em 2026, contra 13,43% do S&P 500. O volume negociado ficou em 7,88 bilhões de ações, abaixo da média recente. Entre as maiores altas do dia apareceram a Monolithic Power Systems, com 8,06%, a Shopify, com 7,12%, e a Micron, com 5%.
Tecnologia volta a comandar Wall Street
Os papéis de memória puxaram a alta do dia. A Micron Technology avançou 5%, seguida pela SanDisk, com quase 7%, e pela Seagate, com 4,85%.
A AMD passou a valer mais de US$ 1 trilhão na segunda-feira, quando a ação marcou US$ 613,92 no intradia. A fabricante se tornou a quarta do setor a alcançar a marca, depois de Nvidia, Broadcom e Micron. O papel acumula alta de 187% em 2026 e fechou a terça-feira em US$ 623,77. Os acordos de fornecimento de aceleradores para centros de dados explicam parte do movimento. OpenAI e Meta se comprometeram a instalar até 6 gigawatts de capacidade com equipamentos da companhia.
A SanDisk ganhou recomendação de compra da Rosenblatt, que fixou alvo de US$ 2.400, cerca de 35% acima do fechamento de segunda-feira, de US$ 1.766,64.
O mercado atravessou duas correções antes da retomada. Entre o topo de 2 de junho e o fundo de 29 de julho, o Nasdaq Composite caiu 9,8% e o Nasdaq 100 recuou 11,3%. Em setembro, a nova onda de vendas levou o índice a 25.978,43 pontos no dia 16, em meio ao debate sobre segurança em inteligência artificial e retorno dos investimentos em infraestrutura.
Em três sessões, o Nasdaq subiu 4,9% e apagou as perdas acumuladas no mês. O avanço de segunda-feira, de 2,26%, foi o mais forte em meses.
A Meta lançou em 8 de setembro o Muse, agente de inteligência artificial que executa tarefas em nome do usuário. A lista inclui reservar viagens, concluir compras e enviar e-mails. A ação da companhia subiu 11,3% na segunda-feira, a maior alta em um dia desde abril de 2024, e acumula avanço superior a 20% desde o lançamento, com US$ 200 bilhões adicionados ao valor de mercado. O JPMorgan vê espaço para o Muse se tornar o aplicativo de inteligência artificial mais usado por consumidores desde o ChatGPT.
Petróleo e juros continuam no radar
O Brent chegou a ser cotado abaixo de US$ 98 o barril na terça antes de recuperar parte das perdas e encerrar a US$ 99,25, com baixa de 1,09%. O WTI recuou 1,24%, a US$ 94,59.
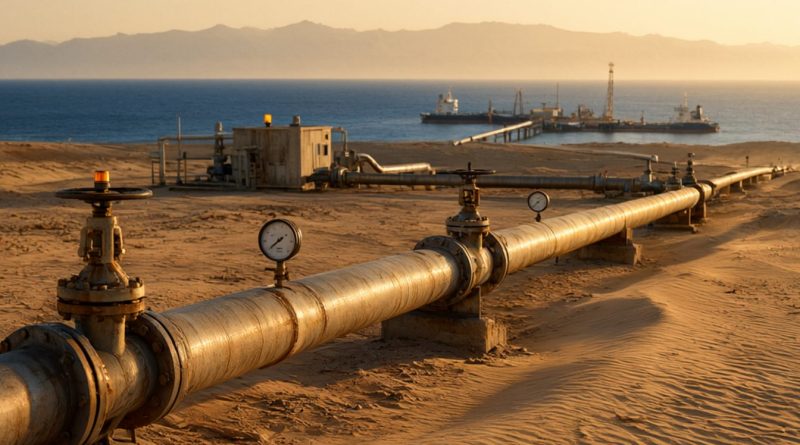
O petróleo caiu pela quinta sessão consecutiva, a série negativa mais longa de 2026. O movimento ganhou força com a retomada do oleoduto East West, fechado em 13 de setembro após ataques com drones às estações de bombeamento. A rota leva o petróleo até Yanbu, no litoral do Mar Vermelho, como alternativa ao Estreito de Ormuz. O Irã sinalizou que pode reabrir o estreito em sete dias caso Washington diminua a pressão sobre Teerã. Enviados das duas partes se encontraram por três horas na terça-feira, em Nova York.
A capacidade do oleoduto é de 7 milhões de barris por dia, e a rota permite desviar do Estreito de Ormuz cerca de 4 milhões de barris diários, o equivalente a 4% da oferta mundial.
O alívio no petróleo ameniza a pressão inflacionária, mas os juros caminham no sentido oposto. O Federal Reserve elevou a taxa básica em 25 pontos-base no dia 16, para 3,75% a 4,00%. Foi o primeiro aumento desde julho de 2023 e teve votação unânime. O Treasury de dez anos operou perto de 4,95% na terça-feira, depois de tocar 5,04% na semana anterior, no maior nível desde 2007. O mercado passou a atribuir mais de 50% de chance a uma nova alta de 25 pontos-base na reunião de 27 e 28 de outubro.
Dados do CME FedWatch apontavam 53% de probabilidade para a alta de outubro. O rendimento do Treasury de dois anos chegou ao maior nível em dois anos.
Goldman Sachs e Bank of America revisaram as projeções e passaram a esperar o aumento. Juros mais altos pressionam as ações de tecnologia, cujas avaliações dependem de lucros projetados para vários anos à frente. O S&P 500 negocia a menos de 19 vezes os lucros esperados, o menor patamar desde 2023.
S&P 500 acompanha a recuperação
Na segunda-feira, o Nasdaq subiu 2,26%, o S&P 500 avançou 1,49% e o Dow Jones ganhou 366 pontos, em uma sessão puxada pela queda do petróleo e dos rendimentos dos Treasuries.
A recuperação não chegou a todos os setores. Enquanto o Nasdaq renovava o recorde, o Dow Jones caía e o índice de ações financeiras do S&P 500 recuava 2%, no pior nível desde julho. A leitura é que agentes capazes de comparar preços e trocar fornecedores corroem a receita de quem vive da inércia do consumidor. O Charles Schwab caiu mais de 6%, a Allstate perdeu 5,5%, a Planet Fitness recuou 9,5% e a Booking Holdings, 2,55%. Uma cesta do Goldman Sachs com essas empresas caiu 2,6%, a pior sessão desde fevereiro.
O varejo ficou fora dessa pressão. A Shopify subiu 7,12% na terça-feira, depois de fechar uma parceria para levar o Shop Pay ao agente da Meta. O Muse foi bloqueado pela Amazon em seu site.
Mercado entra em nova sessão próximo das máximas
Os futuros dos índices americanos operavam próximos da estabilidade na quarta-feira, com o petróleo abaixo da marca de US$ 100 e os juros em leve alta. O foco está na cúpula entre Donald Trump e Xi Jinping, marcada para quinta-feira em Washington. É a primeira visita de Estado do presidente chinês aos Estados Unidos em 11 anos, e a pauta inclui comércio, terras raras, inteligência artificial e a guerra com o Irã.
O Nasdaq está em território recorde, e o S&P 500 precisa de uma participação maior de setores além da tecnologia para superar a marca de agosto. Se o petróleo continuar recuando, parte da pressão inflacionária diminui. Se energia e juros subirem juntos, a proximidade das máximas volta a ser testada.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.