Mastercard junta dinheiro comum e stablecoin na mesma conta
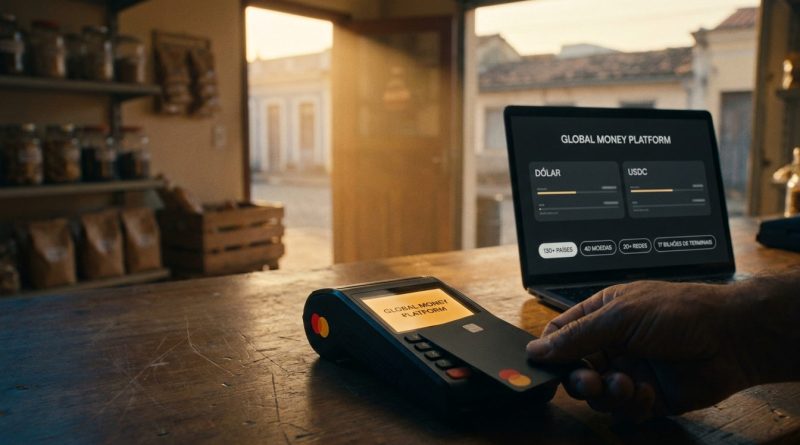
A Mastercard levou ao ar nesta quinta-feira, junto com a BVNK, uma plataforma que reúne dinheiro comum e stablecoin em uma mesma conta. Batizada de Global Money Platform, ela permite que bancos, fintechs e companhias ofereçam aos clientes um saldo em que as duas formas de dinheiro convivem, com troca de uma pela outra a qualquer momento e gasto na rede de cartões da bandeira. O lançamento é o primeiro produto relevante desde a compra da BVNK, fechada em agosto, e o serviço já pode ser contratado pela empresa adquirida.
O saldo que ficava parado em uma carteira digital passa a virar pagamento em qualquer terminal que aceite o cartão, e a chegar direto a uma conta de banco fora do país.
O produto principal da oferta é a conta global de dinheiro, que carrega saldos em moeda tradicional e em stablecoin no mesmo lugar e converte um no outro pela mesma interface de programação. Bancos e companhias de tecnologia podem embutir essa conta nos próprios aplicativos e apresentá-la com a própria marca, ou usar a estrutura para cuidar de tesouraria, pagamentos e liquidação. A companhia descreve o conjunto como um pacote modular, em que o cliente começa pela função de que precisa e acrescenta as demais conforme elas ficam prontas.
O ponto central está no fim das contas separadas, dos fornecedores distintos e dos saldos adiantados em cada país onde a empresa opera. A promessa é reduzir o número de peças que uma companhia precisa manter para mover dinheiro entre mercados.
O que muda para quem recebe e paga
A Mastercard usa o exemplo de uma indústria que recebe em moedas diferentes e paga fornecedores no exterior. Esse fluxo costuma exigir contas, parceiros e dinheiro adiantado em cada mercado, o que mantém capital de giro imobilizado e atrasa a operação. Com a plataforma, recebimentos, liquidez e pagamentos passam a ser resolvidos em um único lugar. O mesmo desenho serve às processadoras de pagamento, que podem aceitar stablecoin de quem compra e liquidar a venda do lojista no mesmo dia, com menos dinheiro parado.
A emissão de cartões alcança mais de 130 países, e o saldo guardado em stablecoin pode ser gasto nos pontos de venda da bandeira, que já somam centenas de milhões.
Do outro lado está a saída do dinheiro. A plataforma se apoia na Mastercard Move, estrutura de movimentação internacional da companhia, que ultrapassa 17 bilhões de terminais. Por ela, o saldo em stablecoin vira moeda local e entra na conta bancária de quem recebe, sem que o cliente procure uma corretora. A meta para 2027 é passar de 40 moedas e alcançar 200 países e regiões.
Quem integra a conta ganha acesso também a uma malha que passa de 20 redes e sistemas de pagamento, que acaba de ganhar Stellar, Monad, Arc, Plasma e Tempo, além de stablecoins como o USDC e o OUSD, sem trabalho extra de programação.
Quem entra primeiro
A Nuvei, que processa pagamentos para empresas, e a Marqeta, que emite cartões para outras companhias, formam a primeira leva de integrações, junto com a Ontop, a Bolt Group e a Almond FinTech. Chris Harmse, cofundador da BVNK, afirma que o produto cumpre o compromisso de unir a tecnologia da sua empresa à escala e à confiança da Mastercard, e que a plataforma deve virar a camada única de infraestrutura para todo tipo de dinheiro, inclusive as stablecoins.
Phil Fayer, fundador e presidente executivo da Nuvei, diz que o que leva os clientes à Nuvei é a combinação de presença global e conhecimento dos mercados locais, e que a plataforma dá à Nuvei os meios de continuar oferecendo essa escolha sem precisar costurar vários fornecedores de infraestrutura.
Raj Dhamodharan, que responde pela área de ativos digitais na Mastercard, sustenta que a interoperabilidade entre formas de dinheiro será a base do comércio nas próximas décadas. Segundo ele, a plataforma junta a infraestrutura de pagamento da companhia às capacidades da BVNK e dá a essas empresas um ponto de partida único para mover valor entre o sistema tradicional e o digital.
A BVNK atende hoje companhias como Corpay, Deel, Worldpay e Marqeta, e passa a operar dentro da Mastercard depois de cinco anos como empresa independente.
O que fica para depois
A lista do que vem depois tem dois itens, os depósitos tokenizados e o comércio conduzido por programas de inteligência artificial. A Mastercard não divulgou prazo para nenhum deles e os trata como a etapa seguinte da plataforma.
Os depósitos tokenizados levam para o registro digital o dinheiro que já está depositado em banco, o que os separa de uma moeda criada por uma empresa privada. Já o comércio por programas autônomos descreve compras decididas e pagas por software, sem uma pessoa apertando o botão em cada etapa. Os dois temas aparecem no texto que Raj Dhamodharan, da Mastercard, e Chris Harmse, da BVNK, assinam junto com o anúncio, que cita uma cifra de US$ 350 bilhões anuais em pagamentos com moeda digital e argumenta que boa parte desse valor segue presa em sistemas que não conversam entre si.
A plataforma está disponível desde esta quinta-feira pela BVNK, e a conta global de dinheiro é o primeiro produto a sair da integração entre as duas empresas.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.