Visa deixa a IA pagar a fatura no portal de quem vende
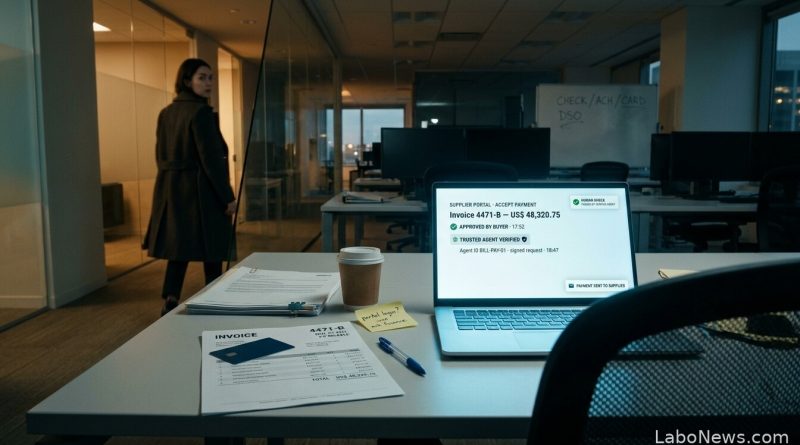
Visa, BILL e Billtrust puseram no ar um piloto em que um agente de inteligência artificial conclui sozinho o pagamento de uma fatura já aprovada, dentro da página em que o fornecedor recebe a cobrança. O anúncio foi feito em Las Vegas, na terça-feira, durante o encontro da indústria de pagamentos. Nenhuma das três empresas informou quantos pagamentos o teste já processou, nem de que valor, nem quando o arranjo deixa de ser piloto.
O sistema do comprador já aprovava a fatura. O que faltava era o trecho seguinte, entrar no portal mantido pelo fornecedor, digitar os dados do cartão e confirmar. Essas páginas são protegidas por CAPTCHA e por sistemas que barram tráfego automatizado, o que na prática impedia um programa de completar sozinho a operação.
O que o programa faz e o que segue com o time financeiro
O arranjo se apoia em duas peças que a Visa vinha montando. A primeira é o Trusted Agent Protocol, padrão publicado pela empresa em outubro do ano passado com a Cloudflare para dar identidade criptográfica a agentes. A segunda é o Agentic Directory, registro de agentes e comerciantes verificados apresentado em junho.
O programa de pagamentos da BILL se identifica nesse registro e entra no portal operado pela Billtrust com credenciais de cartão tokenizadas, sem que ninguém compartilhe login e senha. Os limites ficam amarrados à instrução que o comprador aprovou, e a trilha aponta para a fatura específica.
Quem decide continua sendo o time financeiro. A Visa afirma que o programa executa apenas pagamentos que já passaram pela aprovação do comprador, sem escolher fornecedor nem valor. Do lado da BILL são cerca de 500 mil empresas na base, e o volume que passa pela plataforma equivale a 1% do PIB americano. A Billtrust declara 20 milhões de empresas compradoras na rede e crédito comercial anual de US$ 1 trilhão.
Por que o portal virou o gargalo
Portal de fornecedor é a interface que o próprio comprador mantém para receber nota fiscal, confirmar pagamento e trocar dados bancários. Quem vende para várias empresas grandes acumula um login para cada uma, com regras e telas diferentes. Ali a automação parava, porque o pagamento podia estar aprovado no sistema do comprador e mesmo assim precisava de alguém para digitar.
A credencial do agente substitui justamente a barreira erguida contra robô. Para o fornecedor, a promessa é receber mais rápido sem abrir mão das regras que ele mesmo aplica para aceitar cartão. Para o comprador, é o tempo do time financeiro que hoje vai embora em digitação e conferência.
Nesta quarta-feira a Visa acrescentou duas peças ao pacote, uma para validar se o pagamento vai mesmo para o fornecedor cadastrado e outra para autenticar o usuário de cartão virtual. Ambas estão em teste e têm chegada prevista ao mercado em 2027.
O cartão entra em um trilho onde ainda é pequeno
A aposta se mede pelo que está em jogo e pelo que o cartão ocupa. Levantamento do Federal Reserve de Cleveland mostra que, em 2024, as empresas americanas movimentaram US$ 1,6 trilhão no cartão de crédito entre si. No mesmo ano, os cheques somaram US$ 15 trilhões e o ACH, US$ 70 trilhões.
A tarifa explica parte da diferença. Para quem recebe, o cartão cobra entre 2% e 2,5% sobre cada pagamento, o que faz a conta ficar mais cara que um wire a partir de cerca de US$ 300. Quase 90% das companhias americanas ainda usavam cheque em 2025 para alguma parte do que paga.
Por isso a Visa empurra o produto pelo lado de quem paga. A empresa afirma que a ferramenta que analisa o gasto com fornecedores já mapeou US$ 600 bilhões ou mais em compras que poderiam ir para o cartão desde 2021. A projeção da Juniper Research aponta US$ 14,6 trilhões para o volume desses pagamentos em 2029, o equivalente a 83% de todo esse mercado.
Quem mais corre no mesmo trecho
A Mastercard testou um fluxo parecido em Singapura com o HSBC, ligando um comprador corporativo a um fornecedor de comércio eletrônico. No meio do caminho operava a SourceSage, plataforma que conecta fornecedores a sistemas de compras. A primeira transação daquele piloto foi concluída em 29 de maio, e o HSBC negocia agora a fase comercial com os dois clientes envolvidos.
A Visa também move stablecoin na mesma rede. Em junho, a companhia informou que a liquidação nesse formato rodava, em março, a uma taxa anualizada de cerca de US$ 7 bilhões, e que o número de programas de cartão atrelados a stablecoin, no ar ou em desenvolvimento, passa de 160. O x402 resolve o mesmo problema por outra porta, com o agente pagando por acesso sem portal no meio.
O que o piloto ainda não mostra
Faltam os números que diriam se o arranjo escala. O comunicado não traz volume processado, quantidade de fornecedores conectados, prazo para operação comercial nem o preço cobrado para autenticar o agente. Diz apenas que o piloto está no ar e que há transações sendo concluídas com compradores que usam a BILL e fornecedores que usam a Billtrust.
O que existe de concreto é a inversão de função do portal. A mesma tela que barrava programa automatizado passou a exigir credencial de agente registrado, e o cadastro que emite essa credencial está com a rede de cartões. O cartão segue com US$ 1,6 trilhão de um lado e o ACH com US$ 70 trilhões do outro, e a tarifa de 2% cobrada de quem recebe é o que mantém a distância.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.