Market makers de Wall Street voltam ao DeFi e pagam por acesso
As mesmas firmas que dominam o mercado tradicional de ações agora competem por espaço privilegiado dentro dos blocos da Ethereum. Wintermute, Jump Crypto e Citadel Securities estão entre os principais compradores de acesso antecipado a transações na rede, operando através de leilões de fluxo privado que replicam, em blockchain, o modelo de Payment for Order Flow que Wall Street sempre negou ser problemático.
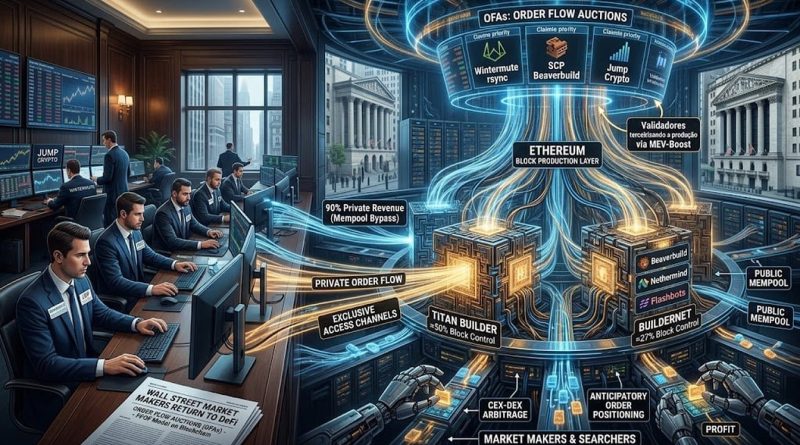
O mecanismo se chama Order Flow Auctions, OFAs na sigla em inglês. market-makers e searchers pagam builders, as entidades que constroem os blocos, para ter acesso prioritário ao fluxo de transações antes que ele entre no mempool público. Com esse acesso, conseguem antecipar ordens de compra e venda, posicionar suas próprias operações à frente e capturar a diferença de preço entre exchanges centralizadas e descentralizadas. É o mesmo arranjo que a SEC americana combate no mercado de ações, só que agora rodando em contratos inteligentes.
O leilão do fluxo de transações
Dois builders controlam cerca de 78% dos blocos da Ethereum. A Titan Builder responde por aproximadamente 50% da produção, enquanto a BuilderNet, que agrega Beaverbuild, Nethermind e a infraestrutura Flashbots, detém mais 27%. O índice Herfindahl-Hirschman, que mede concentração de mercado, está em torno de 1.892. O Departamento de Justiça americano classifica qualquer valor acima de 1.800 como mercado altamente concentrado. A esmagadora maioria da receita desses builders vem de canais privados. 80% a 90% do faturamento sai de transações que nunca aparecem no mempool público.
Enquanto operações privadas representam cerca de 30% do total de transações na rede, elas consomem mais de 50% de todo o gas processado. Três builders concentram mais de 90% dessas transações exclusivas.
Mais de 90% dos validadores da Ethereum terceirizam a construção de blocos através do protocolo MEV-Boost. Em vez de montar seus próprios blocos, os validadores repassam essa tarefa para builders especializados que competem entre si oferecendo lances. Os vencedores pagam aos validadores e ficam com o direito de incluir transações em ordem específica. Esse arranjo transformou a produção de blocos em um mercado separado, onde quem tem acesso a fluxo privado oferece lances menores e ainda assim vence mais de 95% das vezes.
Concentração de blocos e arbitragem bilionária
A arbitragem entre exchanges centralizadas e descentralizadas movimentou 241 bilhões de dólares entre agosto de 2023 e março de 2025. Desse volume, 233,8 milhões foram extraídos como lucro por 19 searchers identificados.
Três deles, Wintermute, SCP e Kayle, ficaram com 73% desse valor. A centralização é tão extrema que a dominância dos 3 chegou a 90% em alguns trimestres recentes.
A Wintermute opera de forma verticalizada com o builder rsync, um dos maiores da rede. A SCP, por sua vez, está integrada ao Beaverbuild. Essa integração permite que essas firmas vejam o fluxo de transações antes dos outros participantes e estruturem pacotes de operações que extraem valor com precisão cirúrgica. A Jump Crypto, divisão de crypto da Jump Trading, mantém presença relevante tanto em mercados centralizados quanto em DEXs, com foco em liquidez algorítmica e market-making automatizado em protocolos de Solana.
Cerca de 30% do volume total de operações em DeFi passa por sistemas de intents. Nesse segmento, market-makers profissionais capturam aproximadamente 50% do fluxo desde pelo menos setembro de 2023. A Wintermute domina essa fatia consistentemente, funcionando como contraparte preferencial para a maioria das ordens que chegam através dessas rotas privadas.
O mercado de relays também é concentrado. Três relays respondem por 85% a 88% dos blocos via MEV-Boost. O Ultra Sound Money lidera com cerca de 33%. Essa camada adicional de intermediação cria outro ponto de controle sobre qual transação entra ou não em cada bloco.
A Citadel e o reconhecimento regulatório
Em dezembro de 2025, a Citadel Securities enviou uma carta à SEC americana argumentando que protocolos DeFi funcionam como exchanges e broker-dealers. A firma, que processa mais de 500 bilhões de dólares em trades diários e representa cerca de 35% do volume de ações nos Estados Unidos, planeja entrar no market-making de crypto em grandes exchanges. A carta conecta diretamente a infraestrutura on-chain ao mercado tradicional, sugerindo que a fronteira entre os dois mundos já é irrelevante para as maiores firmas.
CoW Swap, UniswapX e 1inch Fusion institucionalizaram o pagamento por fluxo de ordens. market-makers pagam para ter acesso exclusivo às intenções de troca dos usuários. O pagamento volta para a comunidade na forma de melhores preços ou reembolsos, mas o acesso privilegiado permite que essas firmas capturem spreads e arbitragens que de outra forma ficariam com outros participantes. É um modelo que funciona na prática, mas que reproduz as assimetrias do mercado tradicional. Nos EUA, 6 market-makers atacadistas recebem mais de 90% dos ordens de varejo. A Robinhood vende o fluxo dos clientes. Na Ethereum, o mesmo PFOF roda em blockchain, tudo é registrado, mas a transparência não elimina a vantagem de quem paga mais para ver primeiro.
O BRAID, proposto pela Paradigma, propõe múltiplos proposers por slot. O ePBS, encrypted mempools e o FOCIL fazem parte do upgrade Hegota previsto para o segundo semestre de 2026. A ideia é que transações encriptadas impeçam builders de ter acesso antecipado ao conteúdo, nivelando o campo de competição.
A implementação é tecnicamente complexa e os atuais dominantes resistem a mudanças que eliminem sua vantagem. A história da Ethereum com MEV é um ciclo previsível. Primeiro, a extração de valor se esconde em práticas opacas como front-running público. Depois, migra para canais privados que separam o fluxo entre participantes privilegiados e o resto da rede. Por fim, consolida-se em infraestrutura verticalizada onde os mesmos nomes que dominam Wall Street controlam a ordem das transações em DeFi. A diferença é que agora eles pagam por isso em leilões transparentes, como se a transparência do mecanismo justificasse a concentração que ele produz.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.