O juro de 10 anos a 5,25% trouxe a BlackRock de volta ao Tesouro americano depois de seis anos
O BlackRock Investment Institute, braço de pesquisa da maior gestora de ativos do mundo, passou a recomendar nesta segunda-feira mais títulos do Tesouro americano de prazo curto do que o peso neutro de uma carteira, e devolveu os papéis longos ao peso de mercado. A posição contrária aos títulos do governo americano vinha de outubro de 2020 e era uma das mais antigas da casa. Parte do dinheiro para a compra saiu das ações dos Estados Unidos, que perderam a posição acima da média e voltaram ao peso neutro.
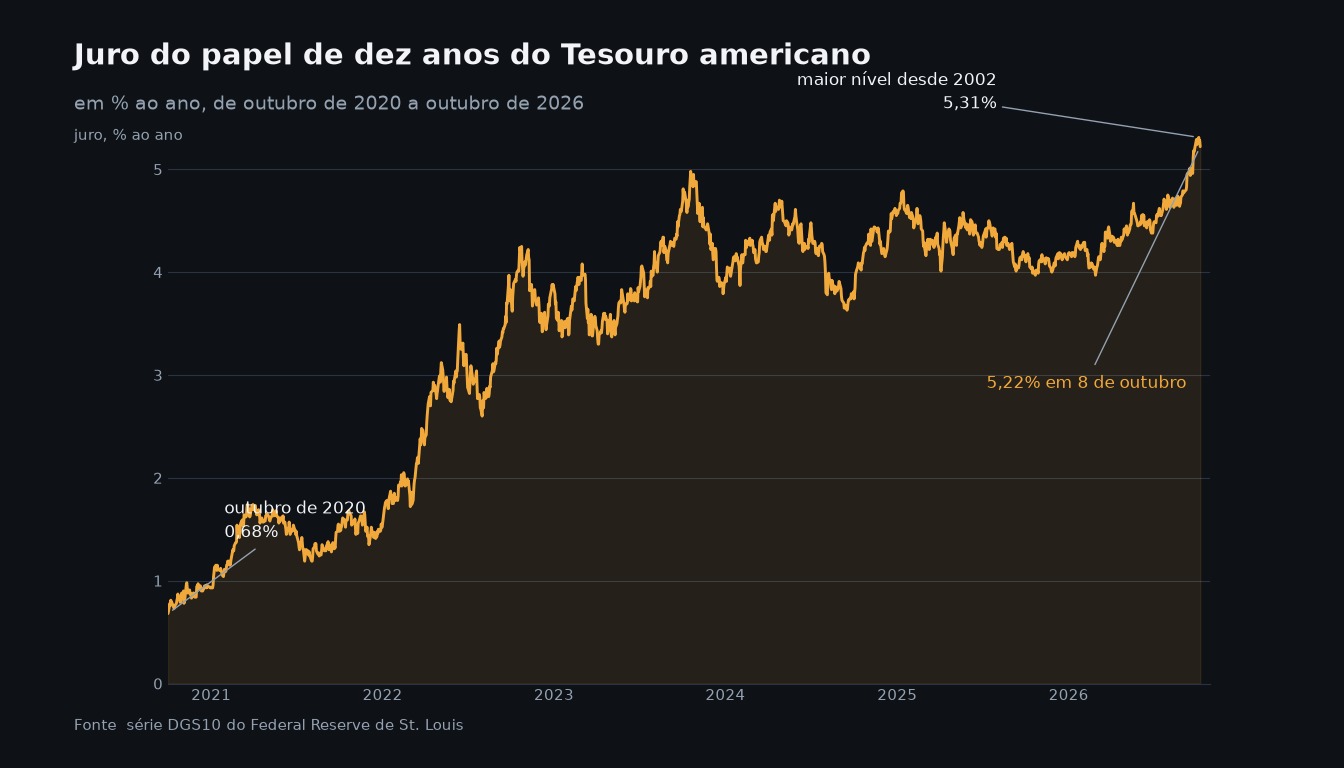
Quando a aposta foi aberta, o juro do papel de dez anos estava abaixo de 0,9%, e nos anos seguintes a casa só devolveu a posição ao peso de mercado em trechos curtos.
O juro que destravou a compra
O mesmo papel rende perto de 5,25% agora, depois de subir 110 pontos-base ao longo deste ano. Os títulos públicos oscilaram com força na semana, e os papéis de dez e de trinta anos bateram o maior nível desde 2002 antes de recuar, em leilões com demanda forte.
O motor da alta, na leitura do instituto, foi o juro real. As expectativas de inflação e o prêmio extra que o investidor cobra para emprestar por mais tempo ficaram fora do movimento. Duas forças empurraram esse juro real para cima, a disputa por capital entre governos e empresas, que leva a taxa neutra da economia a um patamar mais alto, e a inversão das apostas sobre o Federal Reserve depois das tensões no Oriente Médio e da alta do petróleo.
Na conta da gestora, o mercado embutiu desde janeiro 160 pontos-base de aperto adicional do Fed para os 12 meses seguintes. É um exagero, diz a nota. A conta projeta que o juro pode subir até 75 pontos-base em um ano antes de o retorno total do papel ficar negativo.
A preferência é pelo prazo curto, onde o instituto vê mais espaço para as apostas de aperto recuarem. O papel longo foi para o peso neutro, com o argumento de que o juro atual compensa melhor o risco de carregar prazo do que antes, ainda que a disputa por capital abra espaço para ele subir mais. A nota traz uma visão tática de seis a 12 meses para as carteiras, sem registrar negócios fechados.
De onde saiu o dinheiro
As ações americanas entraram na conta como fonte de recursos. A casa tirou o mercado acionário americano da posição acima da média que mantinha e descreveu o corte como gestão de risco de curto prazo, em meio à volatilidade ligada à construção da infraestrutura de inteligência artificial.
Outra parte da compra veio dos títulos lastreados em hipotecas de agências americanas, uma fonte de renda que o instituto considera estável e que voltou ao peso neutro.
A preferência pelas empresas ligadas à inteligência artificial não mudou dentro da fatia neutra em ações, e o instituto mantém posição acima da média em papéis de mercados emergentes e em infraestrutura negociada em bolsa.
O lucro das 500 maiores empresas listadas dos Estados Unidos deve crescer quase 30% no terceiro trimestre, na comparação com o mesmo período do ano passado, projeção da FactSet.
A terceira perna do ajuste está no Japão. A casa carregava uma aposta contra os papéis do governo local desde julho de 2023. Na época, o juro de dez anos do país estava entre 0,4% e 0,5%, e agora passa de 3%. Esse peso foi reduzido, mas o país segue emitindo dívida em volume alto, e o instituto vê espaço para o juro local subir mais.
Do lado de fora dos Estados Unidos, os papéis europeus também recuaram, com a França à frente da queda por causa das contas públicas do país, e o petróleo subiu com o Oriente Médio ainda em aberto.
A nota é assinada por Jean Boivin, que dirige o instituto de pesquisa da gestora, por Wei Li, na estratégia global de investimentos, e por Rick Rieder, na renda fixa global.
O primeiro teste vem na quarta-feira, com o índice de preços ao consumidor de setembro, o último dado de inflação antes da reunião do Federal Reserve de 28 de outubro. O de preços ao produtor sai no dia seguinte.
A gestora diz que está pronta para voltar a aumentar risco quando a visibilidade melhorar e os preços abrirem pontos de entrada melhores, e que o momento pede uma carteira mais dinâmica do que nos anos em que o juro estava baixo. Na renda fixa, a preferência segue nos títulos de mercados emergentes em moeda local.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.