O caminho do bitcoin até a conta bancária tem mais cobranças do que a tela mostra
Quem tem cripto em uma plataforma que está deixando o país tem prazo curto para decidir o que faz com o saldo. Nesta sexta-feira vence o prazo que separa as empresas que continuam no Brasil das que precisam encerrar a operação e devolver os ativos aos clientes. Quem está em uma das que ficam tem a mesma decisão pela frente, só que sem data. O caminho entre a moeda digital e o dinheiro disponível no banco existe, é curto e cabe no aplicativo. O que costuma surpreender é o preço.
Sexta-feira, 30 de outubro, é o último dia para as empresas que já operavam com cripto no país protocolarem o pedido de licença junto ao Banco Central. Até terça, o regulador contava cerca de 20 pedidos e esperava perto de 40. Quem não protocolou precisa encerrar a operação, avisar os clientes e devolver os ativos em até 30 dias. A partir de 6 de novembro, as instituições financeiras e as de pagamento ficam proibidas de fechar ou intermediar operações com plataformas fora das condições permitidas.
Na prática, o usuário sente isso antes. A Crypto.com encerrou a conta em reais em 25 de outubro. A Ripio para de guardar saldo em reais nesta sexta e converte os depósitos na stablecoin wBRL. O Méliuz deu até 30 de outubro para o cliente vender o que tem. A CoinEx, que decidiu encerrar as atividades no mundo inteiro, mantém saques até 22 de dezembro. Bitso e Bity mandaram os clientes para o Mercado Bitcoin. Na Binance, a conta dos brasileiros passou hoje para empresas nacionais do grupo.
Essa mudança tem efeito fiscal direto. Com a conta sob uma empresa brasileira, o ganho na venda passa a seguir a regra doméstica, que isenta quem vende até R$ 35 mil no mês. Na estrutura estrangeira anterior, a Lei 14.754/2023 cobrava 15% na declaração anual, sem faixa isenta.
O dinheiro não sai da carteira e entra no banco
Nenhuma conta bancária tem endereço de blockchain. O banco recebe reais e só recebe reais, então alguém precisa comprar o bitcoin antes de o dinheiro chegar lá. Na prática, esse alguém é uma corretora.
O trajeto tem quatro etapas, e a primeira depende de onde o cripto está guardado. Se já está na corretora, o caminho começa na segunda. Se está em carteira própria, o primeiro passo é mandar os ativos para a plataforma, escolhendo a rede certa. Depois vem a venda, que transforma bitcoin em saldo em reais dentro da conta. A terceira etapa é pedir o saque e a quarta é o dinheiro cair no banco.
O Brasil é rápido justamente no fim. O Pix chega em segundos, todos os dias, e Foxbit e Mercado Bitcoin não cobram por ele, conforme a tabela de tarifas das duas plataformas. Em outros países, a mesma etapa leva de um a três dias úteis e às vezes tem tarifa.
O gargalo costuma estar no cadastro. A conta bancária precisa estar no mesmo nome e no mesmo CPF do titular da corretora, e o limite de saque sobe conforme o cadastro avança em etapas. Na Foxbit, o cadastro simplificado limita depósitos e saques a R$ 5 mil por mês. Quem tenta sacar R$ 100 mil de uma conta nesse estágio descobre o problema depois de já ter vendido.
O custo que aparece e o custo que não aparece
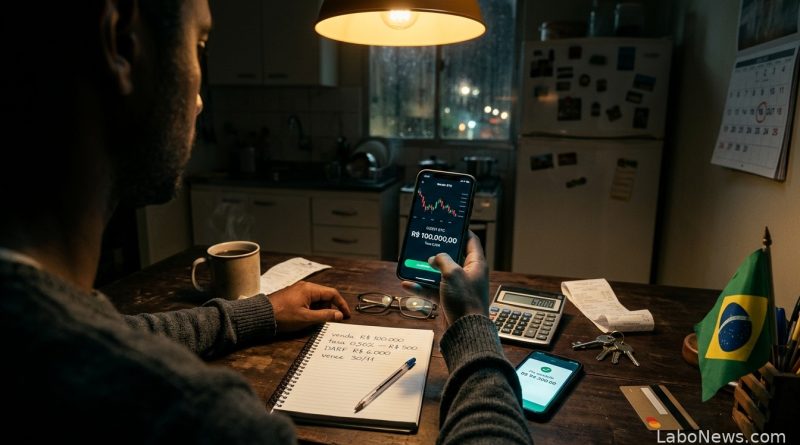
A taxa cobrada na venda é a parte visível e está publicada. Na Foxbit, uma ordem a mercado custa 0,50% e uma ordem limitada, 0,25%. No Mercado Bitcoin, a mercado sai por 0,70% e a limitada por 0,30%. Em uma venda de R$ 100 mil, a diferença entre as duas ordens a mercado chega a R$ 200.
A parte invisível é o spread, a distância entre a cotação de referência do bitcoin e a cotação usada pela plataforma na hora de fechar a operação. Ele não aparece como linha de cobrança. Aparece no valor final, e tende a ser maior no botão de venda rápida do que na tela de negociação, onde o cliente escolhe o preço.
A tarifa de rede só entra quando o cripto está fora da corretora. Nesta quinta-feira, enviar bitcoin de uma carteira para outra custava pouco, com uma transferência comum abaixo de R$ 3. Para quem manda da própria carteira para a plataforma, esse custo é quase irrelevante. No caminho inverso, a tabela fixa pesa mais, e o Mercado Bitcoin cobra cerca de R$ 13 para mandar bitcoin para uma carteira externa.
Somando tudo, uma venda de R$ 100 mil feita de uma vez sai por algo entre R$ 500 e R$ 700 em taxas, com o Pix de graça no fim. É pouco diante do que vem depois.
O imposto chega depois e é a maior das cobranças
A regra brasileira olha o total vendido no mês e ignora o lucro. Se a soma das vendas em instituições nacionais ficar em até R$ 35 mil, o ganho fica isento. Passou disso, todo o ganho daquele mês passa a ser tributado, com alíquota inicial de 15%. O teto considera o valor das vendas somadas, então uma venda grande e várias pequenas se juntam para o mesmo teste.
Quem comprou R$ 60 mil em bitcoin e vendeu R$ 100 mil no mesmo mês teve ganho de R$ 40 mil. O imposto é de R$ 6.000, doze vezes o valor da taxa de 0,5% cobrada na venda. A conta também pega quem passou pouco do limite. Um investidor que vendeu R$ 36 mil e lucrou R$ 2 mil deve R$ 300, mesmo tendo ficado apenas R$ 1 mil acima da faixa.
O pagamento é feito por DARF, com o código 1897 desde maio, quando a Receita criou um código exclusivo para ganho de capital com cripto. O vencimento é o último dia útil do mês seguinte ao da venda. Quem vendeu em outubro paga até o fim de novembro.
A Receita passou a receber os dados das próprias plataformas. Desde julho, as operações são informadas pela DeCripto, e quem opera em corretora estrangeira ou fora de corretora precisa declarar quando o volume mensal passa de R$ 35 mil. Nesse caso, o regime é outro, com 15% sobre o ganho na declaração anual e sem a faixa de isenção.
O erro mais caro acontece antes da venda
A ordem certa custa paciência e economiza dinheiro. Verifique a conta, o limite de saque e os dados bancários antes de vender. Uma venda feita com o saque bloqueado deixa o dinheiro parado em reais na plataforma, e o preço do bitcoin segue se movendo sem que o dono consiga fazer nada com o saldo.
Para quem tem o cripto em carteira própria, mandar um valor pequeno antes do total custa poucos reais e evita o erro mais comum do mercado, que é escolher a rede errada. Se a rede escolhida não estiver entre as que a plataforma aceita, os ativos não são creditados, e reaver o valor depende da boa vontade de terceiros.
Vender direto para outra pessoa troca taxa por risco. Transferência bancária estornada, conta de terceiro usada em fraude e comprovante falso são problemas que aparecem depois que o cripto já saiu da carteira, e a plataforma de intermediação raramente se responsabiliza por eles.
Fracionar o saque para não chamar atenção produz o efeito contrário. Bancos e corretoras comunicam operações por faixa de valor e analisam padrão de comportamento. Um cliente que movimenta R$ 8 mil por mês e passa a fazer vinte Pix de R$ 25 mil no mesmo dia chama mais atenção do que se tivesse feito um saque único.
Se o banco travar o valor, o pedido de documentação não significa confisco. Extratos da corretora, comprovantes de compra e o histórico das carteiras resolvem a maior parte dos casos, e é mais fácil juntar esse material antes do que correr atrás dele com o dinheiro parado.
O mercado que sobra depois desta sexta é menor do que o de fevereiro. Das cerca de 40 empresas que o Banco Central esperava, 20 protocolaram o pedido até a véspera do prazo. As que ficaram fora têm 30 dias para devolver ativos e dinheiro aos clientes, por transferência para outra instituição autorizada, e quem não acompanhar o aviso da plataforma só descobre o prazo quando tenta sacar.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.