A Suprema Corte recusou a Custodia, e a conta proposta tem teto e não paga juros
O Supremo dos Estados Unidos negou nesta segunda-feira o pedido da Custodia Bank para rever a decisão que barrou sua conta no Federal Reserve. No processo de número 26-62, a lista de despachos do dia traz o recurso na seção de recusados, sem voto divergente registrado e sem texto que explique a decisão. Fica de pé o entendimento da Corte de Apelações do Décimo Circuito, de que os bancos regionais do Fed podem negar a conta mesmo a um banco legalmente elegível.
A Custodia é um banco de propósito especial do Wyoming, uma licença que proíbe empréstimos e exige lastro integral em ativos líquidos. Em outubro de 2020, o pedido foi feito ao Fed de Kansas City. A elegibilidade veio em janeiro de 2021, quando o banco regional confirmou que não havia impedimento na análise. A negativa saiu em 27 de janeiro, no início de 2023, com a justificativa de um modelo de negócios sem precedentes, voltado a ativos digitais, e de riscos muito provavelmente incompatíveis com uma operação bancária segura. No mesmo dia, o conselho do Fed negou a adesão do banco ao sistema.
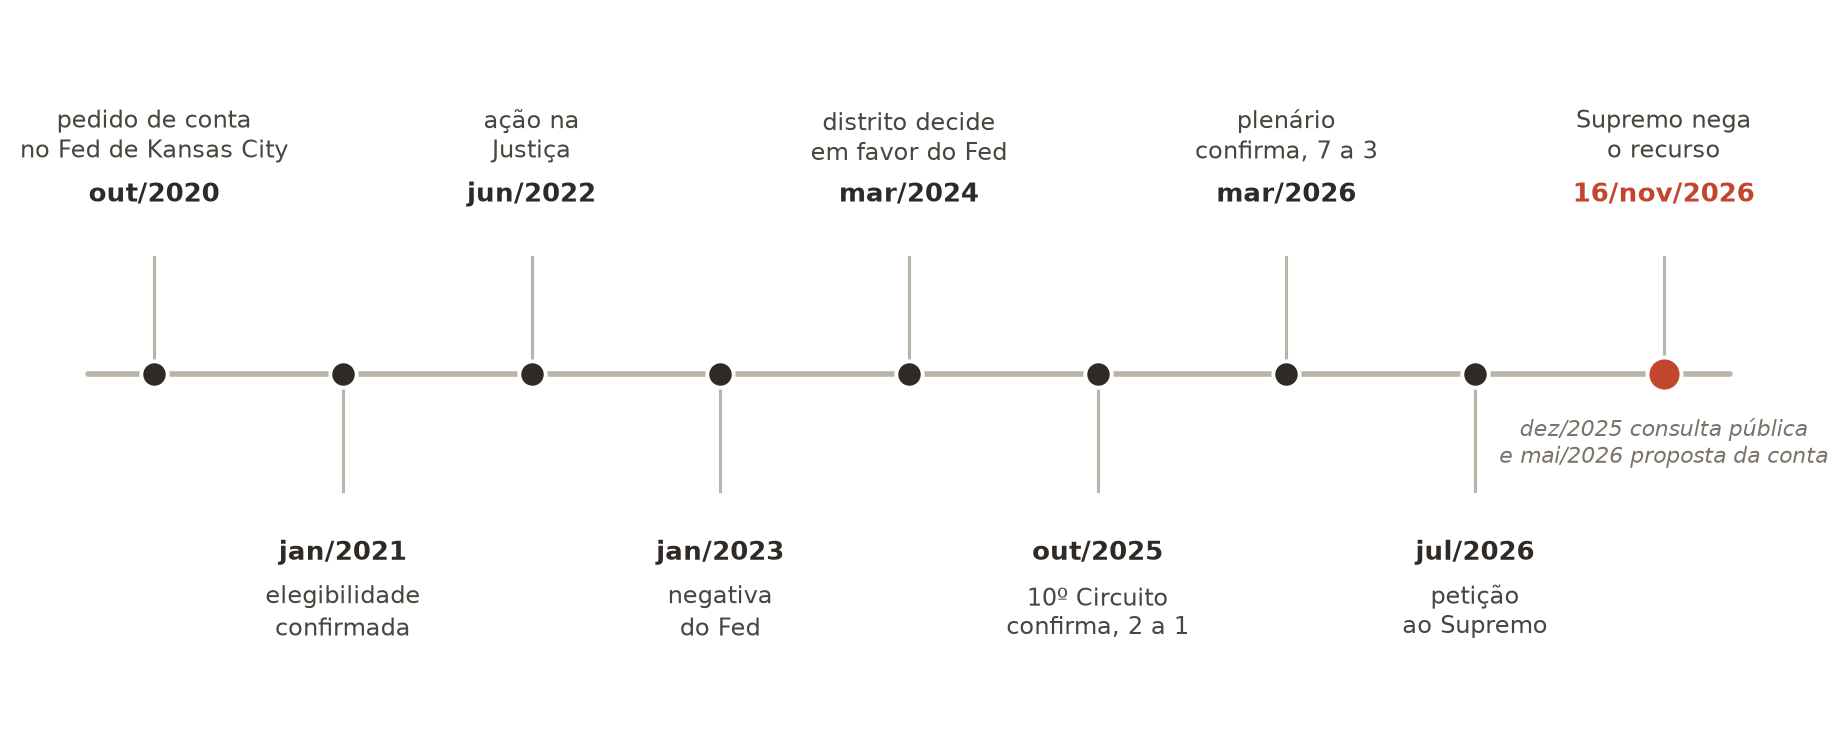
A briga na Justiça começou em junho de 2022 e atravessou três instâncias. A decisão de primeira instância, no Wyoming, saiu em março de 2024 e foi favorável ao Fed. O Décimo Circuito confirmou em 31 de outubro, no fim de 2025, por dois votos a um. Em março deste ano, o plenário da corte recusou o reexame por sete votos a três.
O voto vencedor, do juiz David Ebel, leu o artigo 342 do Título 12 do Código dos Estados Unidos como permissivo. A lei diz que o banco regional pode receber depósitos. Para a maioria, a regra de 1980 que manda oferecer os serviços do Fed a bancos não membros cuida de preço. O juiz Timothy Tymkovich discordou. Escreveu que a corte estava presa à linguagem comum da lei e que, na visão dele, shall significa shall, ou seja, deve querer dizer deve. Meses depois, ao negar o reexame, ele comparou a recusa da conta a uma sentença de morte para um banco.
O pedido ao Supremo foi protocolado em 10 de julho, distribuído aos ministros em 28 de outubro e levado à conferência do dia 13, em novembro. Nos autos, o governo defendera que a corte não ouvisse o caso, sustentando que a lei dá discricionariedade aos bancos regionais e que existe um caminho mais estreito em construção. Nesta segunda, o Supremo recusou.
A conta que o Fed desenhou no lugar
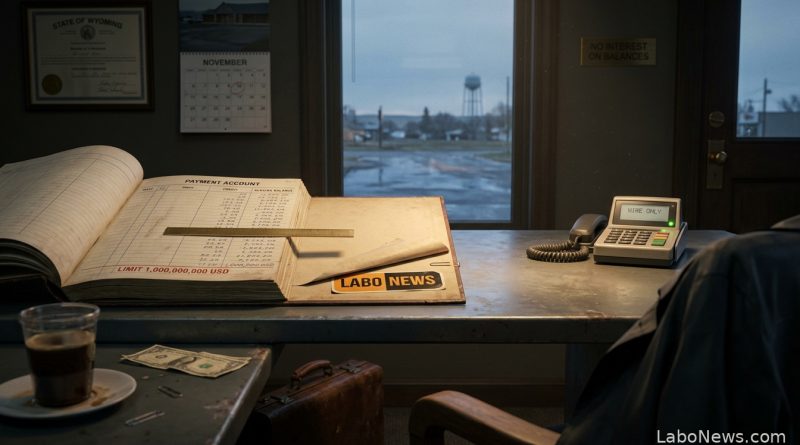
Esse caminho é a conta de pagamento. O Fed abriu consulta pública sobre o desenho em 19 de dezembro do ano passado, recebeu 72 cartas e, em 20 de maio, publicou a proposta. As regras são fechadas. O titular não acessa crédito do banco central, nem na janela de desconto nem no adiantamento intradiário. Só usa serviços em que o sistema consegue recusar automaticamente uma operação que gere saldo negativo. A câmara de ACH fica de fora. O saldo de fechamento tem teto calculado pelo volume de pagamentos, limitado a US$ 1 bilhão. E o dinheiro parado ali não rende juros.
A revisão desses pedidos deve ser concluída, em geral, em até 90 dias depois do envio de todos os documentos. O Fed pediu que os bancos regionais segurem as decisões sobre bancos no nível 3 até concluir a regra, com previsão de terminar até 31 de dezembro. Enquanto isso, o Fed de Kansas City aprovou, em 4 de março, uma conta de propósito limitado para a Kraken Financial, banco com a mesma licença do Wyoming. O prazo é de um ano, com acesso só ao Fedwire, sem crédito intradiário, sem janela de desconto, com teto de saldo e sem juros. Na avaliação do próprio banco regional, o caso pode ser visto como piloto do conceito.
Por que a Custodia diz que a conta menor não resolve
A defesa da Custodia é que o desenho não atende. O pedido ao Supremo listou os serviços que a lei manda oferecer a bancos não membros, entre eles compensação de cheques, transferência de fundos, câmara de ACH e liquidação. Uma conta que só alcança o Fedwire deixa de fora justamente as operações que fariam diferença no dia a dia. O banco também listou o teto de saldo e a ausência de juros entre as restrições da conta limitada. Um teto reduz o volume que pode ser liquidado, e o dinheiro parado sem rendimento encarece a operação.
Para o Fed, a conta menor reduz o risco e permite uma análise mais rápida. A instituição não é segurada pelo FDIC e não tem supervisão prudencial federal, o que a coloca no nível 3, o mais rigoroso da régua de acesso.
O que muda para quem vem depois
Na prática, a licença estadual deixou de ser garantia de entrada no sistema de pagamentos dos Estados Unidos. Sem a conta, um banco depende de um correspondente para mover dólares, o que acrescenta custo e uma camada de intermediação. A decisão não vincula outras regiões do país, mas fecha a principal rota de contestação judicial para bancos de ativos digitais, porque o Décimo Circuito cobre justamente o Wyoming e mais cinco estados do centro-oeste.
Até 10h07 em Washington, nem a Custodia nem Caitlin Long, que comanda o banco, haviam se manifestado. Do lado da Custodia, a conta nunca existiu, e o Supremo não vai rever essa decisão.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.