A inflação do NEAR vai cair para 1,6% e o relógio só começa em fevereiro
O teto de emissão do NEAR continua em 2,5% ao ano. A governança da rede aprovou na segunda-feira o segundo corte em pouco mais de doze meses, que leva o limite a 1,6%, mas a mudança depende de uma atualização que os validadores ainda precisam instalar e só começa a valer depois de um trimestre de carência. Foram 99,96% dos votos a favor, com 3,29 milhões de veNEAR e 36 contas votantes.
O detalhe que a maior parte da cobertura deixou de lado é que nada muda hoje. Hoje o teto segue em 2,5%, a rede continua emitindo, e o cronograma novo só começa a valer depois de duas etapas que ainda não aconteceram. A primeira é uma janela de três meses, para carteiras, exchanges e serviços de staking se ajustarem. Depois dela vem uma atualização de protocolo que os validadores precisam adotar por conta própria.
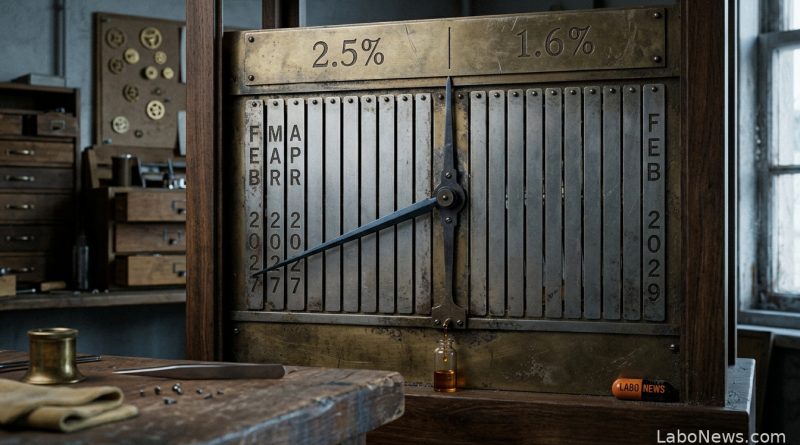
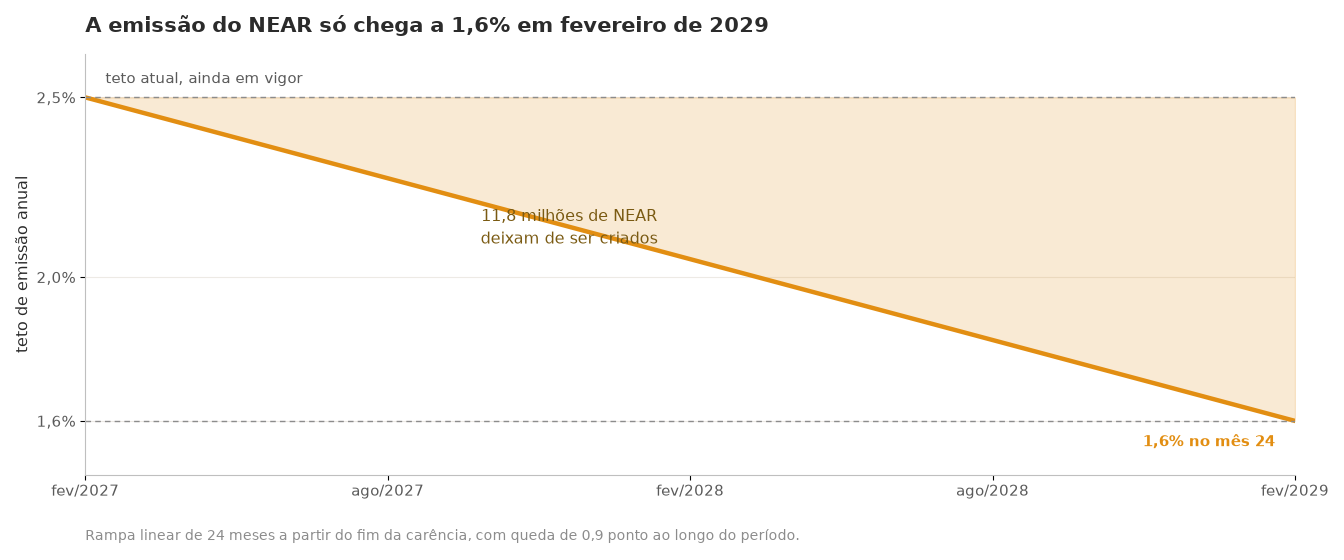
Na prática, o relógio começa a contar por volta de meados de fevereiro, e o patamar de 1,6% só é alcançado 24 meses depois, no começo de 2029. Até lá, existe uma promessa com data e fórmula publicadas. O parâmetro ativo segue o mesmo.
Como o corte funciona
Escrita por Sal Ternullo, presidente-executivo da SVRN, a proposta HSP-029 passou pelo fórum de governança em outubro. O pleito fechou em 2 de novembro, sem voto contrário relevante, e o Security Council tinha 14 dias para vetar por motivo legal ou técnico. Passado o prazo, em 16 de novembro, não houve veto, e o resultado ficou ratificado.
O corte é linear e ocorre a cada época, sem datas de degrau. Fica em torno de 3,75 pontos-base ao mês, o que soma nove décimos de ponto em dois anos. A regra é simples e cabe em uma linha. O teto em um momento qualquer é 2,5% menos 0,9% multiplicado pelos meses já passados, dividido por 24, até o limite de 24 meses.
Nada muda na divisão da emissão. Noventa por cento do que é criado vai para quem faz staking e dez por cento para o tesouro do protocolo. Não há programa de gasto novo, nem oráculo, nem administrador. Também não existe gatilho automático de alta. Um aumento futuro exigiria outra proposta e outra adoção pelos validadores.
Quanto deixa de ser criado
O modelo da proposta calcula que 11,8 milhões de tokens deixariam de ser criados nos primeiros dois anos, o equivalente a cerca de US$ 38,6 milhões pelo preço desta terça. Em seis anos, seriam 66,1 milhões, e a oferta ficaria 4,36% menor do que ficaria se o teto de 2,5% continuasse.
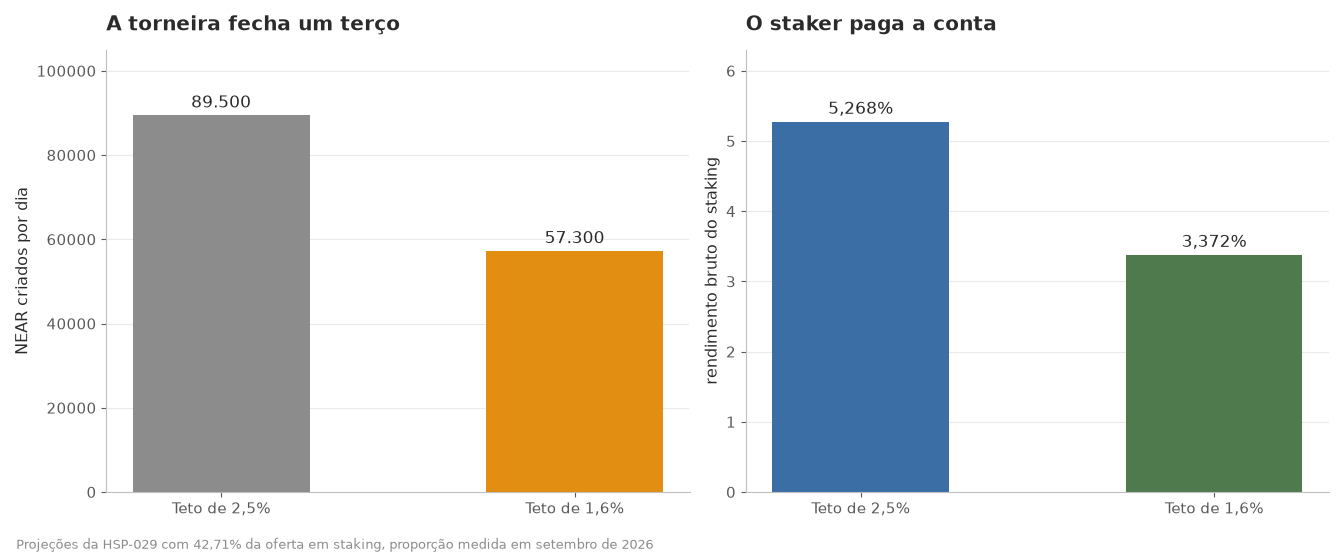
A conta fecha, e a área do degrau linear é exatamente 0,9% da oferta atual em um ano de emissão, ou 11,8 milhões de NEAR. E os números diários também batem. Hoje, com o teto de 2,5%, a rede cria cerca de 89,5 mil NEAR por dia. No patamar final, seriam cerca de 57,3 mil.
A conta tem uma pegadinha. Emissão evitada não é queima. Não há redução de oferta, só um crescimento mais devagar. O teto segue positivo em 1,6% ao ano, e os tokens que deixam de ser criados simplesmente nunca existirão.
Quem paga a conta
O corte não sai de graça para quem faz staking. A proposta estima que o rendimento bruto caia de 5,268% para 3,372%, se a proporção de tokens em staking continuar a mesma. São 42,71% da oferta, cerca de 560 milhões de NEAR.
A conta é reproduzível. Com teto de 2,5%, a emissão anual é de 32,8 milhões de NEAR, e 90% disso dividido pelos 560 milhões em staking dá 5,268%. Com teto de 1,6%, a emissão cai para 21 milhões e o rendimento vai a 3,372%. A queda é de 36%, a mesma proporção do corte.
Quem não faz staking ganha. Mais da metade da oferta está fora do staking, e para esse grupo a diluição desacelera sem nenhum custo direto. É o efeito mais concreto da proposta e o menos citado.
Os validadores sentem menos do que parece. Segundo a proposta, a comissão sobre o stake delegado responde pela maior parte da receita de um operador, e a emissão entra com peso menor. Qualidade de serviço e competição por taxa pesam mais que o teto. O modelo de cobertura de custo operacional está publicado no texto, sem auditoria independente divulgada.
Quem escreveu a proposta
Ternullo é presidente-executivo da SVRN, companhia listada na Nasdaq cujo tesouro é ancorado em NEAR. A empresa é a antiga OceanPal, que trocou o ticker OP por SVRN em novembro do ano passado e se apresenta como a primeira companhia aberta com tesouro em NEAR. Os números que ela publica no próprio site são cerca de 55 milhões de NEAR, mais de 90% em staking, e a meta de acumular 10% da oferta.
Isso não invalida a proposta, que é pública e passou por votação. Mas é informação que o leitor deve ter. Quem escreveu a regra é o dono da maior tesouraria de NEAR entre companhias de capital aberto, e o efeito do corte sobre ele é ambíguo. A empresa perde rendimento de staking sobre uma posição grande e ganha com a diluição menor sobre uma posição que quer aumentar.
Há ainda a estrutura de dois passos. Quem tem veNEAR aponta a direção, e os validadores dão o consentimento final quando instalam a atualização. A Fundação NEAR diz ter papel facilitador, de pesquisa e comunicação.
Antes da ativação, o preço andou
Às 8h55 desta terça, o NEAR valia US$ 3,27, alta de 1,9% em 24 horas. A mínima do período foi US$ 3,1157, às 10h25 de segunda, e a máxima, US$ 3,2852, às 2h desta terça.
O contexto é de queda. Em sete dias, o NEAR perdeu 8,4%. Em 30 dias, 34,2%. No começo do mês, o token já operava abaixo da média de 60 dias, como mostrou a comparação daquela semana. O token está 84% abaixo do topo histórico de US$ 20,44, de janeiro de 2022, com capitalização de US$ 4,2 bilhões e volume diário de US$ 470 milhões.
Arthur Hayes, cofundador da BitMEX, publicou no X uma lista de quatro alvos com NEAR a US$ 6 e escreveu que o tamanho da posição é pequeno a médio porque a convicção é fraca. É opinião de trader, sem relação com a governança da rede, e a coincidência de data não faz dela uma tese.
Como o 1,6% se compara
A House of Stake afirma que, no patamar novo, poucas redes de grande porte emitiriam tão pouco. Isso se sustenta em parte.
A Solana emite 3,55% ao ano, tem piso de 1,5% e uma proposta aprovada em agosto que dobra a velocidade da queda, ainda não ativada. O Ethereum emite uma fração de 1% ao ano e queima taxas, o que o coloca bem abaixo. Ou seja, 1,6% é baixo para uma camada 1 de grande porte, mas chamar de a menor seria errado.
Há ainda uma assimetria de desenho. O NEAR não tem limite de oferta, e a oferta total é o próprio circulante, 1,31 bilhão de tokens. A única trava sobre a expansão é a taxa máxima, que agora tem data para cair.
O que fica em aberto
A ativação depende de uma atualização que a NEAR One ainda vai publicar e que os validadores precisam rodar. Sem isso, o teto continua 2,5% e a contagem do cronograma nem começa, o que empurra qualquer promessa de 2029 para frente.
O texto promete balanços a cada três meses, que comparam o que a rede emitiu de fato com a curva acordada e acompanham como anda o time de validadores. Os balanços comparam o que a rede emitiu de fato com a curva acordada. O teto em si é verificável na rede.
O calendário pesa mais que a intenção. Um corte aprovado em novembro de 2026, com carência de um trimestre e escada de 24 meses, produz o primeiro ano inteiro no teto novo em 2030. Quem compra o token esperando o efeito agora está comprando outra coisa.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.