A venda em stablecoin tem duas operações tributadas, e o extrato mostra só o depósito
Aceitar stablecoin não reduz o imposto da venda nem adia a cobrança. Cria uma segunda operação tributada dentro do mesmo pagamento, e essa é a leitura que um auditor-fiscal da Receita Federal defendeu em artigo publicado na segunda-feira.
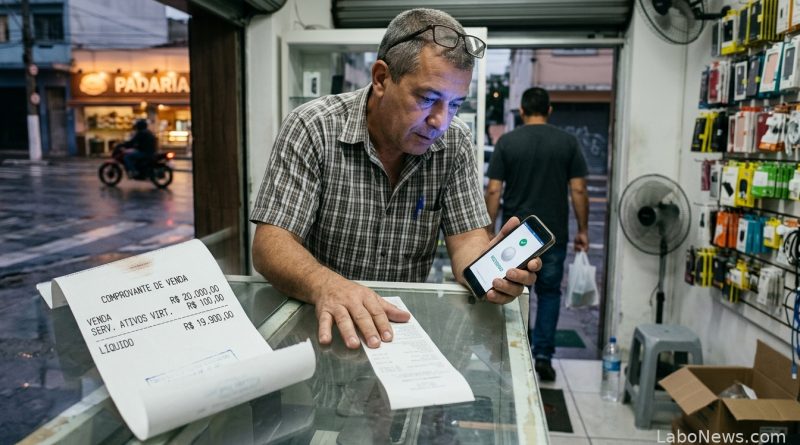
Antonio Lopo Martinez, doutor em contabilidade pela FEA-USP, parte de um caso simples. Uma loja fecha uma venda de R$ 20 mil em um equipamento e aceita ser paga em stablecoin. A intermediária transforma as moedas em reais, cobra R$ 100 pela conversão e credita R$ 19,9 mil na conta da loja. São três valores no mesmo comprovante, e nenhum deles é intercambiável.
No texto, publicado no Portal Contábeis com a ressalva de que as opiniões são pessoais, ele sustenta que o preço da mercadoria e a tarifa da conversão não podem ser somados nem confundidos. A base legal está na Lei Complementar 214, de 2025. O artigo 229, parágrafo 2º, manda aplicar à compra paga com ativo virtual as mesmas regras da mercadoria vendida, e o artigo 12 toma como base de cálculo o valor da operação. O regime tributário acompanha a mercadoria, não o meio de pagamento.
O que muda é o que vem depois. A conversão das moedas em reais, feita pela intermediária a serviço da loja, é um serviço de ativos virtuais, item da lista de serviços financeiros do artigo 182. O artigo 229 manda tributar o valor dessa prestação, e é aí que os R$ 100 da tarifa ganham base própria.
Duas bases, duas alíquotas
A diferença entre as duas aparece na alíquota. Para os serviços financeiros, o artigo 233 já traz o número fechado, 10,85% somando IBS e CBS em 2027, com o mesmo valor no ano seguinte e escalada até 12,5% em 2033. Para a mercadoria, a CBS do ano que vem ainda não tem alíquota fixada, e o Senado tem até 15 de dezembro para publicar a resolução, a partir do cálculo do TCU que apontou 11,3%.
Para a loja, o erro prático começa no extrato. Se os R$ 19,9 mil entram como receita da venda, a base da mercadoria encolhe R$ 100 e o serviço de conversão desaparece da escrituração. O caminho que ele defende separa as três coisas. Receita de R$ 20 mil na venda, tarifa registrada como despesa, extrato bancário como prova do que sobrou depois das duas operações.
Do outro lado, o artigo 230 permite que quem está no regime regular tome os créditos dos dois tributos embutidos na conversão que contratou. A tarifa é o preço de um serviço, não um crédito. O imposto embutido nela, sim, pode ser compensado.
O que depende do contrato
Um ponto fica em aberto e o desempate é contratual. Se a loja recebe as moedas em carteira própria e só depois converte, passa a controlar um saldo em criptoativo antes de ver reais, e esse saldo tem tratamento contábil próprio. Se a intermediária recebe as moedas em nome dela e só depois repassa os reais, o que a loja tem é um direito a receber. O contrato e os comprovantes definem em qual dos dois casos a operação caiu.
Quando o preço é fixado apenas em unidades da moeda digital, sem valor em reais no contrato, a referência passa a ser o valor de mercado, medido em negócios comparáveis feitos por empresas independentes. A cotação do dia ajuda a documentar, mas não substitui essa referência.
Os 80% que não são pagamento
O debate corre à frente do uso. No levantamento que a Receita Federal divulgou em julho, as stablecoins responderam por perto de 80% de tudo o que foi declarado com criptoativos em 2025, e ficaram com R$ 1,13 trilhão dos R$ 1,58 trilhão registrados de agosto de 2019 a dezembro de 2025. O pico mensal foi novembro de 2025, com R$ 39,7 bilhões, e a USDT concentrou 88,7% do volume do período.
Esse número mede negociação, não pagamento no varejo, e o próprio artigo faz a ressalva. Boa parte do volume passa por prestadoras no exterior, no caminho de quem compra dólar digital. A loja de equipamentos e o supermercado são uma fatia pequena dessa conta.
A DeCripto, declaração instituída pela Instrução Normativa 2.291, exige informação mensal das prestadoras brasileiras desde julho e alcança a pessoa física ou jurídica que opera por plataforma estrangeira, descentralizada ou sem prestadora acima de R$ 35 mil por mês. Quem recebe por meio de uma empresa instalada no país não entrega a declaração, porque quem informa é a prestadora.
Em 2026, ano de teste, a CBS fica em 0,9% e o IBS em 0,1%, e o recolhimento é dispensado para quem cumpre as obrigações acessórias. Em 2027 a CBS deixa de ser teste e passa a ser cobrada, e a separação entre o preço e a tarifa deixa de ser exercício contábil e passa a mexer no resultado.
Para quem vende, o que resta é documentação. A nota fiscal sustenta a venda, o comprovante do saldo na carteira ou na plataforma sustenta o recebimento, o demonstrativo da intermediária sustenta a tarifa, e o extrato do banco fecha a conta. Nenhum deles, sozinho, reconstrói quantas moedas pagaram a mercadoria e quanto custou transformá-las em reais.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.