BlackRock quer fundo de companhias fechadas com negociação em bolsa e resgate de no mínimo 2% ao mês
A BlackRock pediu à SEC para criar um fundo que carrega empresas fechadas e negocia em bolsa como um ETF, com resgate mensal a partir de 2% das cotas. O pedido, protocolado nesta segunda-feira, 16 de novembro, descreve uma estrutura que a gestora chama de ETIF e que junta duas coisas que a regra americana mantém separadas, o fundo de intervalo e o fundo negociado em bolsa.
O desenho é de um fundo fechado registrado, vendido de forma contínua e operado sob a regra 23c-3, a mesma que rege esse tipo de fundo. A novidade está no encaixe com a bolsa. As cotas teriam listagem em uma bolsa americana, e os lotes grandes seriam criados ou resgatados por participantes autorizados, como nos ETFs, com cestas que podem ser só em dinheiro, só em ativos ou uma combinação das duas formas.
A estrutura existe para contornar um limite que o ETF não fura. Em regra, fundos abertos, categoria da qual os ETFs fazem parte, não podem aplicar mais de 15% do patrimônio em ativos ilíquidos, pela regra de liquidez da SEC. Ação de companhia fechada é o exemplo mais direto de ativo que não se vende em sete dias sem mexer no preço. Um fundo fechado de intervalo não tem esse teto, e é aí que cabem capital fechado e crédito privado dentro de um veículo listado.
O preço dessa exposição é o prazo. Quem compra cota não saca quando quer. A saída pelo fundo é a oferta de recompra, que passaria a ser mensal e ficaria restrita aos participantes autorizados. O investidor que quiser sair antes vende a cota na bolsa, pelo preço que o mercado pagar.
O desconto que o pedido admite
O próprio pedido reconhece o risco dessa conta. Como o resgate é mensal e tem tamanho limitado, o participante autorizado pode precisar segurar as cotas por mais tempo, com custo de proteção da posição e de carregamento, e esse custo tende a aparecer no preço. No texto, a BlackRock diz que o desconto pode ficar maior do que em muitos ETFs. A aposta é que ainda assim fique abaixo do desconto de fundos fechados listados comuns, que costumam negociar longe do valor patrimonial.
Na transparência, o pedido vai além do que a regra exige. Cada fundo publicaria todo dia útil, no site, a carteira detalhada com o valor de cada posição, o patrimônio por cota, o preço de mercado, a diferença entre o preço de compra e o de venda e o prêmio ou desconto em relação ao valor patrimonial. É praticamente a mesma lista que a regra dos ETFs pede, aplicada por analogia.
O piso de 2% e a regra em revisão
O ponto mais delicado é o piso de 2%. Em 30 de setembro, a SEC propôs reescrever a regra desses fundos para permitir ofertas mensais sem pedido de dispensa, manteve a faixa de 5% a 25% em cada oferta e propôs revogar as autorizações que vinham permitindo o piso menor. Os comentários vão até 4 de dezembro. A BlackRock diz no pedido que conhece a proposta e argumenta que o caso do ETIF se sustenta sozinho, porque quem saca é uma instituição acostumada a operar várias janelas seguidas. O investidor individual não passa por esse processo.
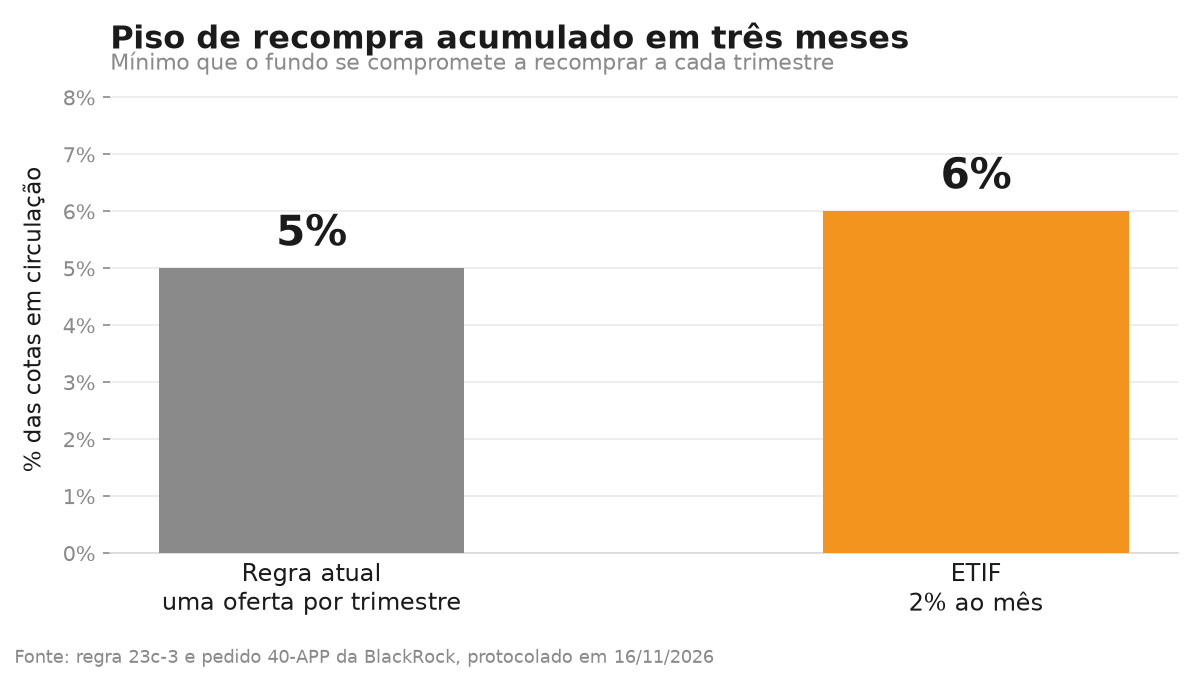
O piso é mensal, mas o pedido mantém o teto. A soma de três meses seguidos não pode passar de 25% das cotas, o mesmo limite trimestral da regra atual. A BlackRock argumenta que 2% ao mês por três meses entrega pelo menos o mesmo que uma oferta trimestral de 5%. A própria proposta da SEC abriu consulta sobre baixar o piso para 2% nos fundos com resgate mensal, e pergunta se valeria exigir 5% a cada trimestre nesse caso.
O teste de 2026
O piso menor não é detalhe de desenho. Em 2026, a saída de dinheiro de veículos de crédito privado virou teste de estrutura. A proposta da SEC registra que cinco veículos de crédito a empresas fechadas, que não são fundo de intervalo e não têm cotação em bolsa, limitaram os pedidos de resgate e atenderam cada um em parte no primeiro trimestre. Os resgates honrados somaram cerca de US$ 6,9 bilhões, perto da metade do que os investidores pediram, contra US$ 4,9 bilhões de aportes no mesmo período.
Nos fundos de intervalo, o movimento foi o oposto. O patrimônio avançou 2,2% no período, com entrada líquida. O episódio mostrou o que acontece quando muita gente quer sair ao mesmo tempo de um ativo sem preço de tela.
As quatro empresas que assinam o pedido mostram de onde vem o interesse. Duas delas, BlackRock Advisors e BlackRock Fund Advisors, respondem pelos fundos listados. As outras duas apontam para mercados privados, a HPS Advisors, braço de crédito privado que a BlackRock comprou em julho de 2025, e a BlackRock Capital Investment Advisors. O texto diz que os ETIFs serviriam a participações em companhias fechadas, a crédito privado e a estratégias que misturam ativos listados e privados.
Para o leitor de cripto, o problema é conhecido. A demanda por exposição a companhias fechadas já é atendida por contratos perpétuos de pré-IPO em corretoras de ativos digitais, que dão preço a empresas como a Anthropic antes da estreia na Nasdaq. A diferença está no que se compra. O contrato não entrega ação, não dá voto e depende da convenção de preço de cada casa. O ETIF daria cota de fundo com a ação na carteira, com preço marcado por avaliação, e uma janela mensal para sair.
O pedido não traz nome de fundo, estratégia nem data de lançamento. Também não há prazo para a SEC decidir. A SEC concede com frequência dispensa para oferta mensal nesse tipo de fundo. Em junho deste ano, deu a um fundo de crédito público e privado do JPMorgan. Fundos de intervalo comuns não são negociados em bolsa, e a maioria não é. O ETIF é a tentativa de oferecer exposição a empresas fechadas com preço na tela todos os dias e saída pelo fundo uma vez ao mês.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.