O consumidor americano espera 3,5% de inflação, e o mercado de títulos cobra 2,3%
A expectativa de inflação dos americanos para os próximos cinco a dez anos chegou a 3,5% em outubro, contra 3,4% em setembro, o segundo mês seguido de alta e o maior nível desde maio. A leitura da pesquisa mensal da Universidade de Michigan, divulgada na sexta-feira, é 1,5 ponto maior que a meta de 2% do Federal Reserve e está acima de toda a faixa em que andou em 2024, entre 2,8% e 3,2%. O comitê de política monetária se reúne nesta terça e quarta-feira, 27 e 28, e o número entra na conta da decisão.
O índice de sentimento que acompanha a mesma pesquisa mal se moveu. Marcou 48,0, contra 48,1 em setembro, e 53,6 em outubro do ano passado. A queda ficou concentrada na avaliação da situação atual, de 50,9 para 46,7, puxada pelas condições de compra de bens duráveis, que recuaram 18% com os juros mais altos. “O poder de compra continua dominando a visão que o consumidor tem da economia”, disse Joanne Hsu, diretora da pesquisa.
A inflação que o consumidor sente é a da energia
O dado de setembro sobre os preços ao consumidor mostra de onde vem a expectativa. O núcleo do índice, sem alimentos e energia, marcou 2,6% em 12 meses, e o indicador cheio veio 1,1 ponto acima, na leitura divulgada no dia 14. A energia subiu 20,4% em um ano. A gasolina, 34,2%.
Para os 12 meses à frente, a expectativa passou de 4,6% para 4,7%, também a maior desde maio, quase o dobro do núcleo de 2,6%. Em fevereiro, antes do começo do conflito com o Irã, estava em 3,4%. As tarifas de 2025 elevaram a expectativa, a trégua nos preços do combustível no meio do ano trouxe alívio, e a alta do petróleo desde então devolveu o movimento. Nas entrevistas, diz Hsu, não há sinal de que os consumidores tratem esses choques como um salto único de preço. Eles esperam que os preços sigam subindo.
O que o relatório de sexta acrescenta
Os dois números de inflação já eram conhecidos na leitura preliminar de outubro. O que veio com o dado final foi um relatório assinado por Hsu, dedicado a uma pergunta específica. As expectativas de longo prazo dos americanos estão fora do intervalo em que ficaram em 2019 e em 2024? A resposta é sim, e o relatório mede a distância por quatro caminhos.
Além da mediana, o percentil 75 das respostas e a fatia de consumidores que esperam inflação de 15% ou mais superam as duas faixas. O intervalo entre os quartis, que a pesquisa usa como medida de incerteza, também está acima. A média das expectativas caiu desde o pico de abril de 2025 e passou todo o ano de 2026 acima da faixa de 2024.
A comparação usa só as entrevistas feitas pela internet, série que começou em 2017 e permite comparar anos com o mesmo método. As amostras têm tamanhos diferentes, 209 respostas por mês em 2019 e mais de 1.000 em 2026. Hsu escreve que os resultados se mantêm quando a referência é a série oficial por telefone, encerrada em 2024, com cerca de 600 entrevistas mensais.
O paralelo que o relatório propõe é com a inflação americana dos anos 1960 a 1980. A cada choque de oferta do período, o Canal de Suez fechado em 1967, o petróleo embargado em 1973 e a revolução no Irã em 1978 e 1979, as expectativas subiam e depois cediam. Nenhuma queda devolveu as expectativas ao nível anterior, e cada novo surto partiu de um piso mais alto. Quando os anos 1980 começaram, os consumidores carregavam 15 anos de surtos repetidos, e baixar a inflação exigiu medidas que a política monetária americana não havia usado até então.
O elo entre expectativa e preço está no consumo. A compra antecipada é o que transforma expectativa em preço. O consumidor que teme o reajuste compra antes, e a soma dessas decisões sustenta a alta. A pesquisa registra gasto agregado resistente apesar da visão negativa sobre a economia, e Hsu aponta que parte desse consumo pode ser justamente essa antecipação. Se for, o trabalho de baixar a inflação fica maior. No relatório, ela escreve que a expectativa elevada pode não se fixar em definitivo e que as entrevistas e o registro histórico indicam que o risco existe.
O mercado de títulos não seguiu o consumidor
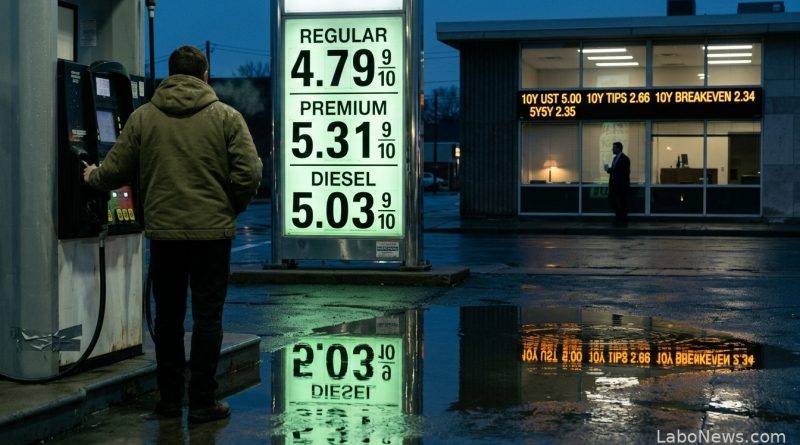
Na sexta-feira, o mesmo dia do relatório, o Tesouro americano pagava 5,00% no papel de dez anos. O equivalente protegido pela inflação rendia 2,66%. A diferença entre os dois, que o mercado usa como medida da inflação esperada para a década, ficou em 2,34%.
Esse número não se mexeu em 2026. As médias mensais ficaram entre 2,25% e 2,44%, e outubro está em 2,35%. O que subiu foi o juro real, de 1,82% no início de novembro do ano passado para 2,66% na sexta-feira.
A ata da reunião de 15 e 16 de setembro, publicada em 7 de outubro, mostra que o comitê acompanha as duas fontes. Para os participantes, o que o mercado e as pesquisas mediam nos prazos mais longos seguia compatível com a meta de 2%. Vários notaram que as leituras de curto prazo estavam altas. Alguns manifestaram receio de que, com a inflação acima de 2% há mais de cinco anos, o quadro começasse a contaminar salários e a formação de preços. O juro básico foi elevado de 3,50% a 3,75% para 3,75% a 4,00%, por unanimidade, e muitos defenderam um caminho mais alto como proteção contra uma inflação que não cede.
O caminho até o bitcoin passa pelo juro real
Um estudo de 2023 do FMI mediu esse canal. Os autores identificaram um componente único que explica 80% da variação dos preços de cripto e calcularam que uma alta de 1 ponto percentual no juro americano derruba esse componente em 0,15 desvio-padrão nas duas semanas seguintes. Nas ações, a queda é de 0,1 desvio-padrão. O efeito passa pela disposição de assumir risco e aparece com força só depois de 2020, quando o investidor institucional entrou no mercado.
O bitcoin está do lado do juro real. Era negociado a US$ 80,6 mil por volta do meio-dia desta segunda-feira, praticamente estável nas últimas 24 horas e 4,5% abaixo do preço de 30 dias atrás, enquanto a expectativa de longo prazo do consumidor subia 0,1 ponto no mês. O piso de outubro foi marcado no fim de semana.
Quem comprou o papel de dez anos na sexta-feira recebe 2,66% acima da inflação se o mercado estiver certo, e 1,5% se a expectativa do consumidor se confirmar. A distância entre as duas leituras é de 1,2 ponto, e o comitê de política monetária se reúne nesta terça e quarta-feira com as duas na conta.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.