O crédito que Saylor aponta como motor do rali esbarra no contrato do Schwab
Michael Saylor apresentou a tese na quarta-feira, 11, na conferência Cantor Convergence, com uma frase fácil de guardar. O crédito bancário vai ser o principal motor da próxima alta. No mesmo discurso, colocou em US$ 48 bilhões a capacidade da Strategy de vender crédito próprio sem mexer no preço do bitcoin. O informe enviado à SEC nesta segunda-feira mostra a empresa usando a maior parte do que levantou para recomprar esse mesmo crédito no mercado.
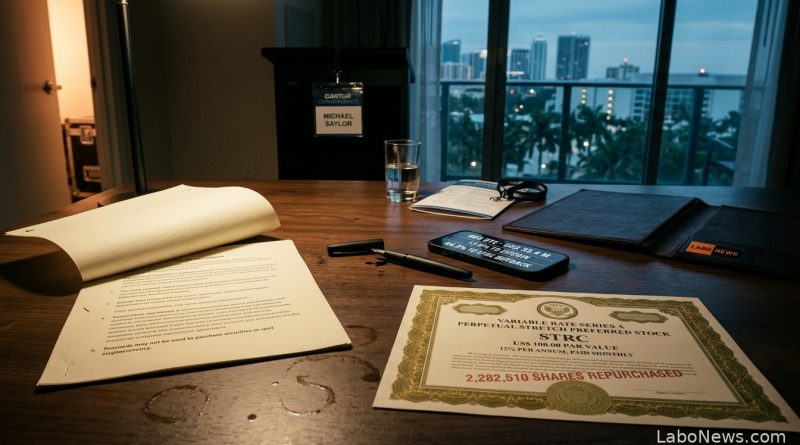
A operação coberta pelo informe é da semana de 9 a 15 de novembro. A Strategy vendeu 2,08 milhões de ações ordinárias e levantou US$ 244,7 milhões líquidos. Desse total, US$ 33,4 milhões foram para bitcoin, o equivalente a 13,6%, e outros US$ 206,3 milhões financiaram a recompra de 2,28 milhões de ações preferenciais da série STRC, cujo dividendo tem taxa variável. US$ 5 milhões ficaram em caixa. A recompra inteira custou US$ 228,1 milhões, e os US$ 21,8 milhões que faltavam saíram de juros recebidos sobre o próprio caixa da empresa. O lote de 485 moedas levou a reserva a 850.849 bitcoins, adquiridos por US$ 64,2 bilhões. O detalhamento do informe saiu nesta manhã.
A frase dele separa duas coisas que o mercado trata como uma. Crédito bancário serve para quem já tem o ativo não vender. Crédito emitido pela própria empresa serve para comprar mais. Só a segunda coloca dinheiro novo na rede, e é a que está travada hoje.
O que o banco empresta não vira compra
Saylor citou JPMorgan, Morgan Stanley e Schwab como instituições que podem emprestar contra cotas de ETF de bitcoin. O Schwab é a que publica as condições em letra clara. A linha de crédito lastreada em carteira, a PAL, é uma linha de não finalidade, expressão do setor para empréstimo que não pode ser usado na compra de investimento. O contrato diz que o dinheiro não pode comprar títulos nem criptomoeda à vista, não pode pagar empréstimo de margem nem crédito usado na compra de cripto e não pode ser depositado em conta de corretagem.
O mesmo contrato é uma linha de saque sem compromisso de continuidade. O banco pode exigir a devolução integral a qualquer momento, por qualquer motivo ou sem motivo, e pode elevar a exigência de garantia sem aviso prévio. Para quem tem cota de ETF, o empréstimo paga uma despesa sem obrigar a venda. Ele não se converte em compra e pode virar venda forçada se o valor da garantia cair.
O próprio Saylor chamou essa parte de motor do não vender. Crédito contra ativo que já existe muda o comportamento de quem está posicionado e não coloca dinheiro novo no mercado. A regra do Schwab mostra o tamanho do limite. O produto permite atravessar uma queda sem vender. Não permite aproveitar a queda para comprar.
A perna que compra é o papel da empresa
A compra, na tese dele, sai do outro lado. A Strategy emite preferenciais perpétuas, vende a investidores e usa o dinheiro para adquirir bitcoin. O STRC tem valor de face de US$ 100 e paga US$ 12 por ano por unidade, dividendo em dinheiro. Enquanto o papel negocia abaixo dos US$ 100, a política da companhia é não emitir, e restam US$ 17,5 bilhões autorizados da série, como mostrou o levantamento sobre o retorno do STRC ao valor de face.
Os US$ 48 bilhões que ele citou são uma estimativa de capacidade. Não existe oferta registrada nesse número, e ele depende de investidor comprando o papel e de o preço do bitcoin não ceder durante a venda. Saylor descreveu o cenário no palco. Se a empresa vender US$ 40 bilhões de crédito e comprar US$ 30 bilhões de bitcoin, disse ele, o preço sobe. Segundo ele, a estrutura criou em 21 meses um mercado que já vale US$ 16 bilhões.
A conta que sustenta a máquina tem duas taxas. Ele trabalha com alta de 10,5% ao ano no bitcoin como meta para render acima do custo de capital e disse que 2% ao ano já cobrem o dividendo. Com o bitcoin a US$ 64,4 mil no começo da tarde desta segunda-feira, a reserva de 850,8 mil moedas valia US$ 54,8 bilhões. São US$ 9,3 bilhões abaixo dos US$ 64,2 bilhões que a empresa pagou, diferença que já aparecia na comparação entre custo e valor de mercado da reserva na semana passada.
O índice de adoção bancária que a Strategy divulga, que mede negociação, custódia, análise, derivativos e crédito, saiu de 9% há três anos para 34%, segundo a apresentação dele. É uma medida da presença dos bancos no ativo. Não mede quanto de compra essa presença gera.
O teste está em dois números
Saylor aposta que 2027 traz expansão de crédito e política monetária mais frouxa, com juro menor e mais dinheiro circulando. Se ele estiver certo, os bancos terão motivo para ampliar linhas lastreadas em cota de ETF, e a Strategy terá investidor para o papel que emite.
A tese se prova em dois números que a empresa publica toda semana. Quanto de STRC voltou a negociar perto dos US$ 100, condição que a empresa usa para emitir de novo, e quanto de bitcoin entrou com dinheiro novo, separado do que veio de troca de papel. No informe desta segunda-feira, o primeiro saiu de circulação pela via da recompra e o segundo ficou com 13,6% do que foi captado. O crédito dos bancos, quando chegar, vai sustentar a posse de quem já tem. A alta que Saylor promete depende de alguém aceitar comprar o papel dele primeiro.
⚠️ Aviso importante
As informações aqui descritas refletem pesquisas realizadas pelo LaboNews e não devem ser consideradas recomendação de investimento ou endosso de segurança sobre ferramentas ou links externos. Recomendamos que, ao investir ou utilizar ferramentas de terceiros, você faça sua própria pesquisa sobre a segurança e os riscos envolvidos.